この記事の結論
家族信託は、財産の管理や承継を契約で設計する仕組みですが、設定すれば相続税や債権者との問題がなくなるわけではありません。不動産の権利、受益者、管理・処分の権限、費用負担を明確にし、法律・税務の検討と価格評価を分けて進めます。
ADEX / 不動産鑑定の知識
この記事の結論
家族信託は、財産の管理や承継を契約で設計する仕組みですが、設定すれば相続税や債権者との問題がなくなるわけではありません。不動産の権利、受益者、管理・処分の権限、費用負担を明確にし、法律・税務の検討と価格評価を分けて進めます。
不動産を信託する際は、誰が管理し、誰が収益を受け取り、いつどの条件で売却や承継をするのかが重要です。価格を調べる前に、契約内容と評価する権利の範囲を整理します。
一般に委託者は財産を託す人、受託者は契約に沿って管理等を行う人、受益者は信託から利益を受ける人です。受託者の名義になったことと、受託者が自分の利益のために自由に処分できることは同じではありません。管理・修繕、賃貸、売却、借入れ等について、契約上の権限、意思決定、報告、資金の分別管理を確認します。家族間でも利害が異なることがあるため、費用負担と記録を明確にし、受託者が対応できなくなった場合の扱いも検討します。
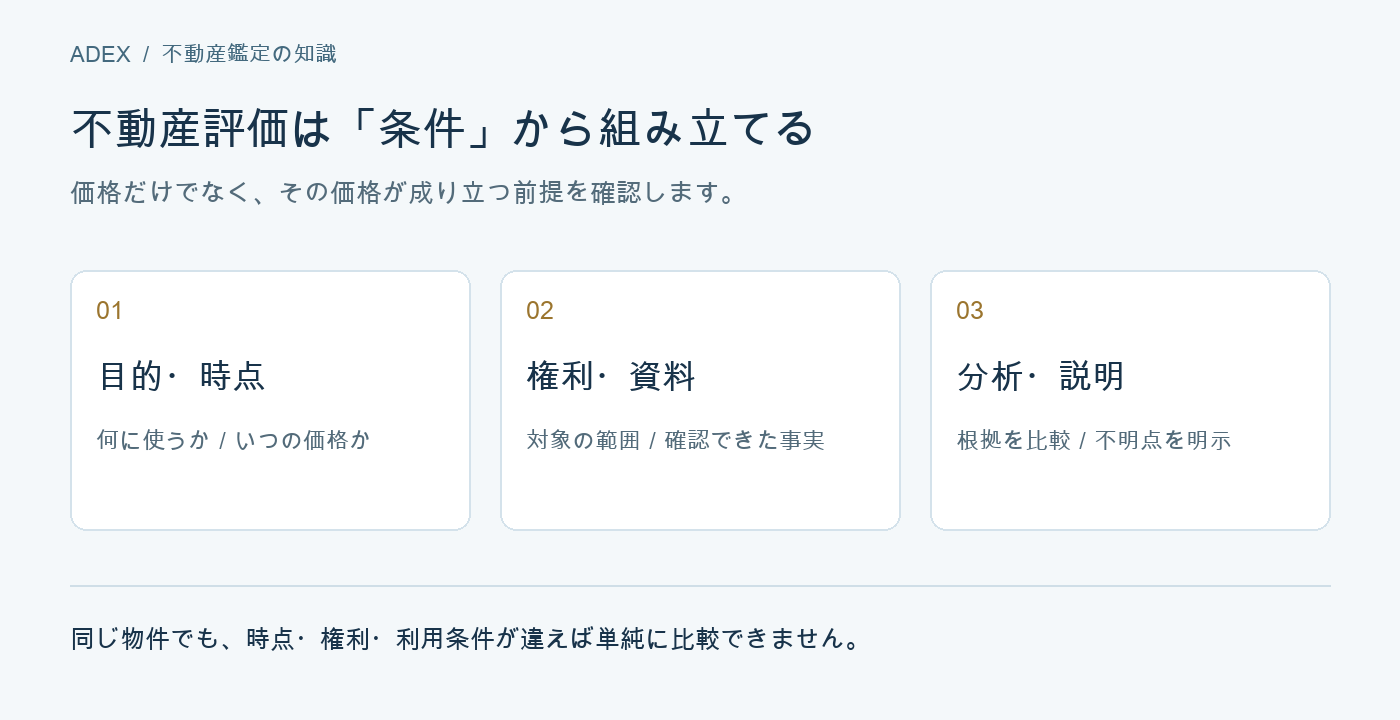
不動産そのものを評価するのか、契約によって内容が定まる受益権等を検討するのかで必要な資料が変わります。賃貸中なら契約、賃料、敷金、修繕、借入れや担保の状況も確認します。また、時価を示す鑑定評価と税務上の評価は目的・ルールが異なります。国税庁は、適正な対価なく受益権等を取得する場合に贈与税が生じること等を説明しています。信託という名称だけで非課税になると考えず、設定時、受益者変更時、終了時等の課税関係を税理士へ確認します。
信託によって債権者の権利を当然に排除できるわけではなく、既存の担保、借入れ、契約、相続に関する権利等との関係を検討する必要があります。具体的な紛争や財産隠しが疑われる事案では、当事者の主張だけで有効・無効を判断しません。契約・登記は弁護士や司法書士等、税務は税理士、価格や賃料の評価は不動産鑑定士と役割を分けて連携します。価格資料を用意しても、契約の有効性や適法性の確認に代わるものではありません。
| 論点 | 主な資料 | 判断の目的 |
|---|---|---|
| 権限・承継 | 信託契約、受益者・後継者の定め | 誰が何を決められるか |
| 権利・負債 | 登記、借入・担保、賃貸借契約 | 所有・利用・返済条件 |
| 管理・収支 | 賃料、修繕、支出、管理記録 | 継続的な収入と負担 |
| 価格・税 | 評価目的、価格時点、税務資料 | 時価評価と課税判断の区別 |
自動的に減る制度ではありません。受益者や権利の移転等に応じた課税関係を個別に確認します。
鑑定評価は価格等の根拠を示すものです。契約・登記・相続等の法律判断や税務判断は別途必要です。
参考資料・確認日:2026年10月15日
資料の確認手順や比較表は当社による実務上の整理です。個別案件では、契約・資料・適用制度に応じた確認が必要です。
記事の制度・市場情報は、本文で示した時点と条件に基づきます。個別物件の評価では、依頼目的、価格時点、権利関係と資料の確認が必要です。鑑定評価の業務と進め方もご覧ください。
お客様のお悩みをしっかりお伺いし、
プロの視点で解決の糸口を見つけます。
以下の問い合わせフォームからお気軽にお問い合わせください。