この記事の結論
地代改定は、土地の賃貸借で現在の地代が不相当になったときに、将来の地代の増減を求める制度です。建物所有を目的とする借地では借地借家法11条を確認します。地価や固定資産税が変わっても、同じ割合で自動的に地代が変わるわけではありません。
ADEX / 不動産鑑定の知識
この記事の結論
地代改定は、土地の賃貸借で現在の地代が不相当になったときに、将来の地代の増減を求める制度です。建物所有を目的とする借地では借地借家法11条を確認します。地価や固定資産税が変わっても、同じ割合で自動的に地代が変わるわけではありません。
「税金が上がったから値上げしたい」「近隣より高いので下げたい」という相談では、まず現在の地代を決めた経緯をたどります。地主と借地人が比較できるよう、法的な条件と鑑定評価で調べる事項を分けて説明します。
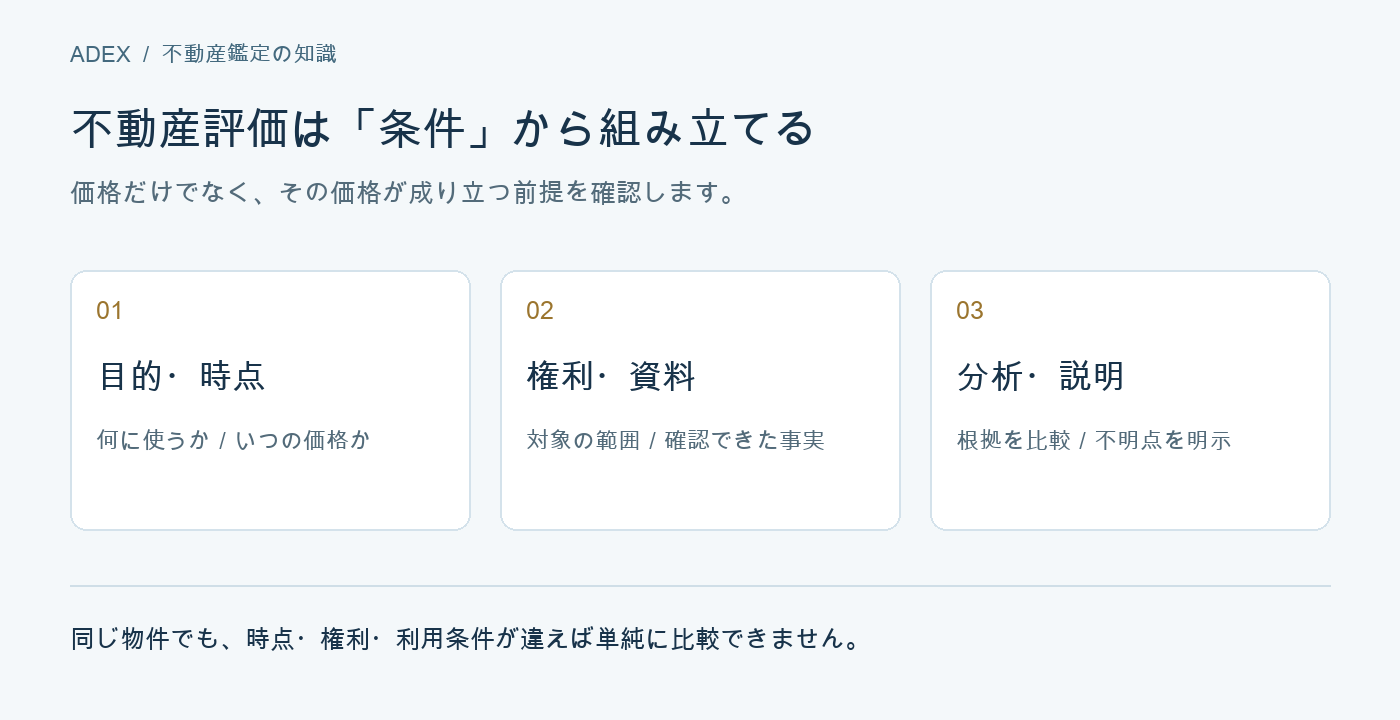
11条は土地に対する租税等の負担、地価その他の経済事情、近隣の類似地代との比較などにより地代が不相当となった場合の増減請求を定めています。建物の家賃について定める32条とは対象が異なります。駐車場など建物所有を目的としない土地利用では、適用法と契約を個別に確認します。
一定期間は地代を増額しない旨の特約がある場合は、その定めにも注意が必要です。契約書に改定条項があるかどうかだけで結論を出さず、契約の種類、締結時期、これまでの合意内容を確認します。
| 項目 | 用意する資料 | 確認する理由 |
|---|---|---|
| 契約の経緯 | 原契約、更新契約、変更合意、権利金等の記録 | 当事者がどの条件で地代に合意したか |
| 前回と現在の負担 | 納税通知書、管理費等の明細 | 同じ対象・期間で増減を比べるため |
| 市場の変化 | 公示地価、地価調査、類似する地代の事例 | 土地価格と地代の変化を区別するため |
| 土地の利用条件 | 登記、図面、用途、面積、接道、契約上の制限 | 条件の違う土地を同列に扱わないため |
継続地代の鑑定評価では、差額配分法、利回り法、スライド法、賃貸事例比較法を対象や資料に応じて検討します。利回り法では基礎価格と継続賃料利回り、必要諸経費を検討し、スライド法では前回の賃料と経済事情の変化を結び付けます。
「公示地価×借地権割合×一定利回り」や「固定資産税の何倍」という式だけでは、個別契約の適正な地代を説明できません。相続税で使う借地権割合も、毎年の地代を直接決める割合ではありません。
例えば、前回の合意時には権利金が支払われていた土地と、支払いのない土地を比べるなら、その違いを説明する必要があります。地代の金額だけを集めるより、比較事例の契約条件を併記した方が、双方が検討しやすくなります。
係争中も支払いを放置しないことが重要です。11条は増額・減額で異なる支払関係を定め、確定後の不足額や超過額に年10%の利息を付す精算規定があります。請求する側・受ける側の立場に応じて、弁護士に支払方法を確認します。
一律の法定改定周期はありません。契約の協議条項と、現在の地代が不相当になったかどうかを分けて確認します。
不動産鑑定士には地代の評価と根拠の説明を依頼します。法律上の争いに関する交渉代理や手続きの判断は弁護士に相談し、役割を明確にして進めます。
参考資料・確認日:2026年10月15日
チェック表と確認手順は、読者が資料と判断条件を整理するための当社による説明です。個別案件への法令適用は弁護士、税務上の判断は税理士に確認してください。
記事の制度・市場情報は、本文で示した時点と条件に基づきます。個別物件の評価では、依頼目的、価格時点、権利関係と資料の確認が必要です。鑑定評価の業務と進め方もご覧ください。
お客様のお悩みをしっかりお伺いし、
プロの視点で解決の糸口を見つけます。
以下の問い合わせフォームからお気軽にお問い合わせください。