この記事の結論
収支シミュレーションの手残りと、不動産の収益価格は異なります。家賃・空室・運営費・修繕費を確認したうえで、借入返済や税金をどこまで含む数字かを区別し、条件を変えた結果を比較します。
ADEX / 不動産鑑定の知識
この記事の結論
収支シミュレーションの手残りと、不動産の収益価格は異なります。家賃・空室・運営費・修繕費を確認したうえで、借入返済や税金をどこまで含む数字かを区別し、条件を変えた結果を比較します。
全国賃貸住宅新聞は10月13日、健美家が物件ごとの将来収支を試算する機能の提供を始めたと報じました。借入金利やローン期間などの設定に応じたキャッシュフローの変化を表示し、家賃のほか返済や税金を考慮した手残りを算出する仕組みと紹介されています。
ここで確認できるのは報道された機能の概要です。本稿では実際の計算仕様や既定値を検証していません。以下は特定サービスの欠点を指摘するものではなく、収支を示す数字を評価資料として読むときの一般的な整理です。
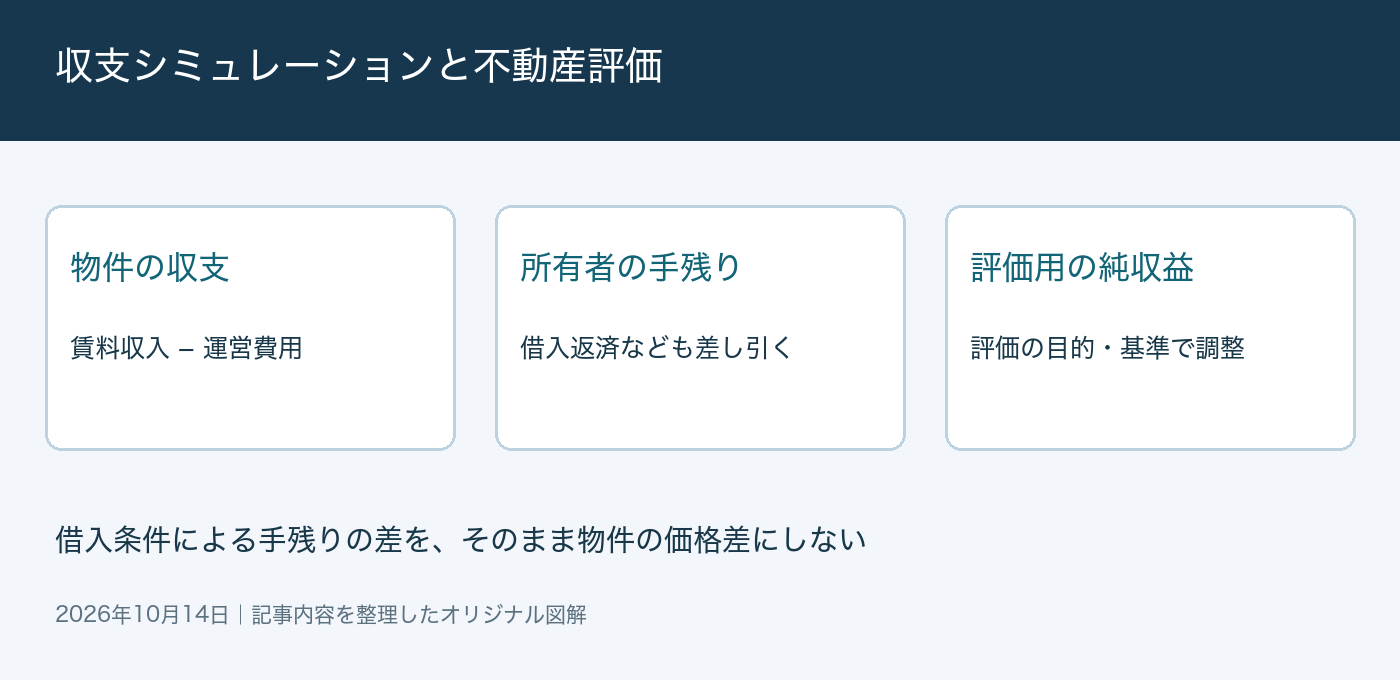
同じ物件でも、借入額や返済期間が違えば、投資家の毎年の手残りは変わります。その違いだけを理由に、物件自体の収益力まで同じ割合で変わったと読むことはできません。所有者の資金計画と、物件に帰属する収益を分けた表が必要です。
国土交通省の不動産鑑定評価基準は、収益還元法で純収益と還元利回り等を用いる考え方を示しています。証券化対象不動産の収益費用項目では、運営純収益と、資本的支出等を調整した純収益を区別しています。一般の試算表でも、数字の名称だけで同じ内容と判断しないことが大切です。
「税金」とまとめられた欄にも注意します。物件の運営費用としての固定資産税等と、投資家の所得に対する税は性格が異なります。借入元本の返済、利息、減価償却も現金支出と会計上の費用の関係が同じではないため、試算の目的に沿って確認します。
満室家賃を用いたのか、現在の契約家賃から作ったのかで、出発点が変わります。空室損失を別欄で引く場合、既に空室を除いた実績収入から二重に控除していないかも確認します。募集賃料は、実際に契約が成立する賃料と区別します。
日常の修繕と、設備更新などの大きな工事では支出の時期も違います。毎年一定額を置く簡易計算と、特定年に工事費を置く計算を混ぜると、同じ費用を二度引いたり、必要な支出を落としたりします。見積り、工事履歴、建物調査の有無を入力条件の横に記録しましょう。
複数の条件を試す際は、まず一つの前提だけを変え、結果の差を確認する方法が有効です。その後に空室と修繕が重なる場合等を試します。厳しい条件の試算も将来予測の保証ではなく、資金面の余裕や追加調査の必要性を考える材料です。
| 確認する項目 | 見落としやすい点 | 実務上の確認 |
|---|---|---|
| 資金繰りを見る | 返済後の現金がどれだけ残るか | 借入条件・投資家の税・支出時期を確認 |
| 物件収益を見る | 収入と運営費用の内容は何か | 空室、費用、工事の計上範囲を確認 |
| 価格を検討する | 収益と利回り等が整合しているか | 市場資料・権利・価格時点を含めて検討 |
借入条件が違えば、手残りの大小だけで物件を比較できません。まず物件に帰属する収益をそろえて確認し、立地、契約、修繕、利回りなども合わせて検討する必要があります。
検討の入口として使えますが、入力値と計算の対象が分からなければ検証が難しくなります。結果画面に加え、家賃・空室・費用・借入の設定と根拠資料を残し、未確認の値を明示してください。
アデックスリサーチアンドコンサルティング株式会社は、試算結果の見栄えよりも、その数字を再現できる資料があることを重視します。収支シミュレーションの出力に、入力値の根拠、更新日、未確認事項を添えると、評価で確かめるべき点が明確になります。
下表は借入条件の差だけを示す仮定です。年間収入600万円、運営支出180万円とし、資本的支出、一時金、投資家の税等を省いています。420万円を鑑定評価上の最終的な純収益とみなす例ではありません。
| 比較する項目 | シミュレーション(説明のための想定例) |
|---|---|
| 共通の物件収支 | 600万円-180万円=420万円(借入返済前) |
| 借入案A | 年間返済240万円なら、簡易手残り180万円 |
| 借入案B | 年間返済300万円なら、簡易手残り120万円 |
| 差の意味 | 60万円はこの例では返済条件の差。物件価格の差を示すものではない |
関連解説:オフィス空室率と収益評価、地域の平均値を個別物件へ使う前の3つの確認|アデックスリサーチアンドコンサルティング株式会社
収支シミュレーションは、数字を自動で出すことより、前提を変えると資金計画がどう動くかを見るために使うと有益です。物件収支と投資家の条件を分け、比較の土台をそろえましょう。
鑑定評価に渡す資料には、出力結果だけでなく入力条件と根拠を残してください。手残りを価格へ読み替える前に、何を含め、何を含めていない数字かを確認することが重要です。
記事の制度・市場情報は、本文で示した時点と条件に基づきます。個別物件の評価では、依頼目的、価格時点、権利関係と資料の確認が必要です。鑑定評価の業務と進め方もご覧ください。
お客様のお悩みをしっかりお伺いし、
プロの視点で解決の糸口を見つけます。
以下の問い合わせフォームからお気軽にお問い合わせください。