
登記面積と現地の計測結果が違うときは、図面の種類・作成日・確認範囲を調べます。境界確認と価格評価の役割を分け、評価目的と利用者に照らして、採用資料や前提条件を検討します。
不動産の査定や鑑定評価において、隣地との境界が確定していない土地(境界未確認地)を扱う機会は少なくありません。公図や登記事項証明書に記載された「登記面積(公簿面積)」と、現地の計測等による「実測面積」に差異が想定される場合、評価上の前提条件をどのように設定し、整理するかが実務上の課題となります。本記事では、測量や境界確認を行う専門職の役割と鑑定評価の役割の違いを明確にし、図面や調査状況に基づく条件設定と、面積差が評価額に与える影響の考え方を解説します。
専門職の役割分担と評価条件設定の考え方
境界を調べる手続きと不動産の価格を評価する作業は、役割が異なります。土地家屋調査士は測量や表示登記に関する調査等を行い、必要に応じて関係者間の確認を支援します。所有権の及ぶ範囲について争いがある場合と、筆界の位置を確認する場合は区別が必要です。筆界特定制度は登記上の筆界の位置を特定する手続きで、所有権の範囲の争いを解決する制度ではありません。鑑定評価書を作成したことで、これらの境界が確定するわけではありません。
評価実務における役割は、対象地の境界状況や調査資料(図面・立会い状況など)を把握したうえで、どのような前提(公簿面積採用、確定予定等の仮定条件設定など)で試算を行うかを正しく示し、評価額を算出することにあります。また、仮定条件を設定する際も、依頼者の合意だけで自由に設定できるわけではなく、評価目的、想定される利用者、条件設定の合理性や妥当性を総合的に検討したうえで受託可否を含めて判断します。
なお、境界が未確認であること自体をもって自動的・一律に減価を行うといった画一的な取り扱いは適切ではありません。対象地の利用上の支障や取引慣行、将来の確定手続の可能性などを考慮して個別に判断します。
資料の確認と不確定要素の整理
境界未確認地を調べる際は、既存の資料がどのような性質のものであるかを精査する必要があります。
公図・地積測量図の作成年・精度: 古い時代の地図や測量図の場合、現況と整合しない可能性があります。
図面の種類と作成主体: 確定測量図、現況測量図、公図写しなど、どの段階の図面であるかを確認します。
立会い・確認の範囲: 隣接地所有者との立会いが一部でも実施されているか、どの部分が未確認かを把握します。
これらを整理したうえで、「公簿面積を前提として評価を行うか」「確定予定等の仮定条件を置いて評価を行うか」を協議・検討します。
図面資料と境界確認状況の確認表
境界未確認地に関して、所有者や依頼者と確認すべき資料や状況のチェックポイントをまとめた表です。
| 確認対象 | 主な確認項目 | 評価・実務上の確認ポイント |
|---|---|---|
| 図面の種類 | 確定測量図、現況測量図、地積測量図の別 | 測量精度および作成目的の確認 |
| 作成日・経過年数 | 図面の作成時期、過去の土地利用の履歴 | 周辺環境の変化や越境物の有無の確認 |
| 立会い・確認範囲 | 隣接所有者との立会い実績、協議の有無 | 未確認部分の範囲および理由の確認 |
| 未確認部分の状況 | 道路境界・民々境界の不確定箇所の特定 | 将来の確定手続の見通しおよび影響度の確認 |
※本表は資料調査および評価準備における確認項目を示したものであり、境界の法的効力を確定するものではありません。
評価条件設定と受託・評価実施の4段階フロー
境界未確認地における評価の受託から条件設定、評価実施までの実務手順案です。
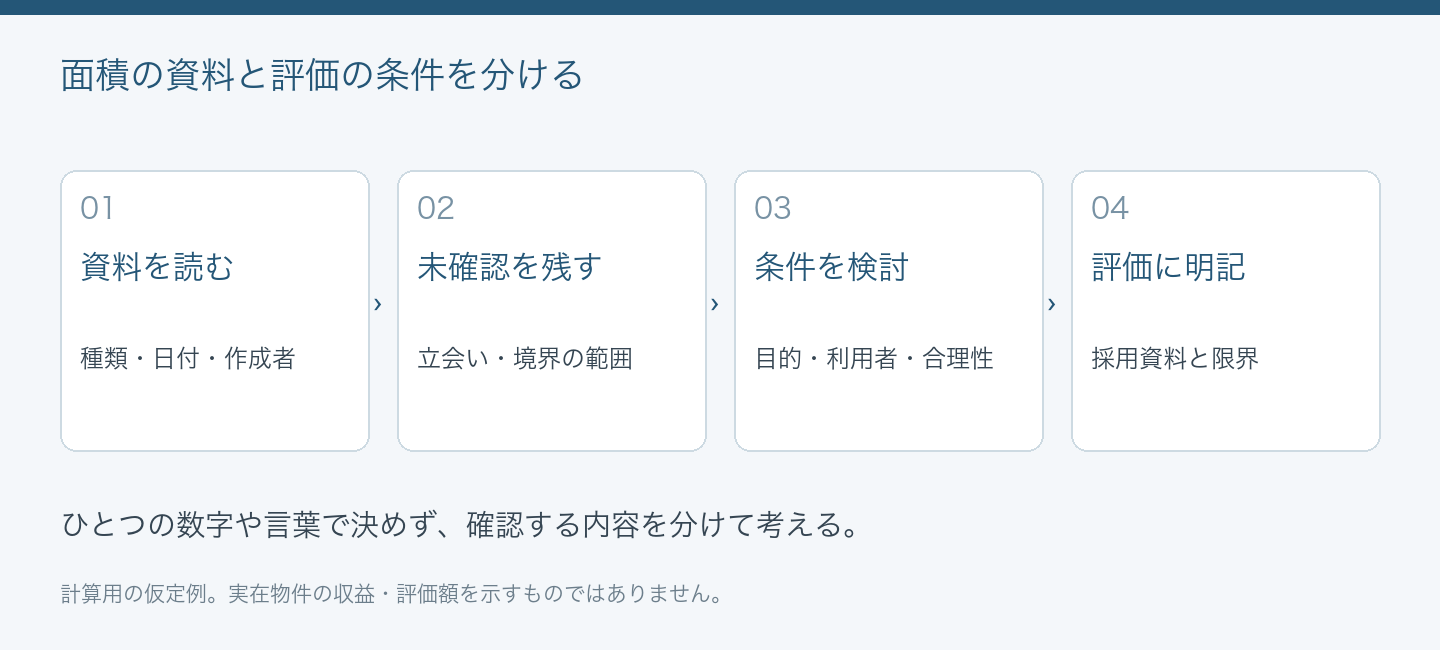
第2段階において条件設定の合理性が乏しいと判断される場合は、受託内容の変更や条件の再調整を行うことが重要です。
実務における仮定の検討例
以下は、面積差や境界不確定要素が価格に与える影響を検討するための仮定の例です。
仮定例:公簿面積と現況計測に差異が見込まれる土地の検討
あるロードサイド土地(公簿面積500㎡)について、評価の依頼を受けました。対象地は隣地との境の一部に未確認部分があり、既存の仮図面等からは「現況の利用範囲は470㎡程度(公簿より6%減少)となる可能性」が想定されていました。
検討のポイント:
評価担当者は、依頼者・利用者と評価目的を確認のうえ条件設定の合理性を検討しました。その際、「面積が6%減少するからといって、評価額も機械的に一律6%減額されるわけではない」という点に着目して精査を行いました。
対象地は接道間口が広く、想定される用途(店舗等)に対して配置計画上の著しい制約が生じない形状であれば、面積減少が直ちに全体の単価を引き下げるとは限りません。一方で、奥行きが削られて建物の有効配置が難しくなるようなケースでは、面積以上の影響が考慮されることもあります。単なる比例計算ではなく、対象地の利用効率や市場での効用への影響を個別に分析して評価を行いました。
実務Q&A
Q1. 不動産鑑定評価において、「公簿面積による評価」と「実測想定(仮定条件付)による評価」は、それぞれ別の評価手法に分類されるのですか?
A1. 別個の評価手法に分類されるわけではありません。評価手法(原価法、取引事例比較法、収益還元法等)を適用する際の「対象不動産の確定基準(評価条件)」の違いです。公簿面積を採用する場合であっても、確定予定等の条件を付す場合であっても、基本的な評価手法の枠組みを用いて、設定された条件のもとで試算を行います。
Q2. 境界が未確認である土地は、どのような場合でも一律に「境界未確定による減価」を行うべきですか?
A2. 一律に減価を行うべきとは限りません。対象地域において公簿取引が一般的であり、将来の境界紛争のリスクが極めて低いと認められる場合や、取引上特別な阻害要因となっていない場合は、過度な減価を行わない判断もあり得ます。対象地の立地、取引慣行、不確定要素の程度に応じて個別に判断することが求められます。
