
満室想定利回りは、空室が一定の賃料で埋まると仮定した数字です。現在の契約賃料、募集にかかる期間、家賃免除、募集費用を分け、通年の収入水準と初年度の収支を比べます。
「満室想定利回り」と「現在の収益」で前提条件がずれる理由
賃貸アパートや賃貸マンション、オフィスビルなどの収益不動産を購入・売却、あるいは相続で評価する際、最も頻繁に使われる指標が「利回り」です。しかし、不動産会社の販売図面(マイソク)などに大きく記載されている「満室想定利回り(表面利回り)」の数字だけを基準に判断すると、取得後の実際の資金繰りと大きな乖離が生じることがあります。
その理由は、満室想定利回りが「今空いている部屋もすべて、売主側が設定した想定賃料で1年間隙間なく貸し出せた場合」という理想的な上限の収入(満室想定年収)を分子にして計算されているためです。
現実に空室がある物件を引き継ぐ場合、現在の入居者から入ってくる「現況の年間収入」と「満室想定年収」の間には、単に「空いている部屋の数」以上のハードル(成約賃料の差、募集期間、初年度の募集費用など)が存在します。
これらを切り分けずに「満室になれば年間〇〇万円入るはずだ」と一括りにしてしまうと、初年度のキャッシュフローだけでなく、中長期的な収益力の見極めを誤ることになります。
計算例:満室想定1,000万円・現在収入800万円の物件で見る4つのギャップ
前提条件の違いによって年間の数字がどう変わるのかを具体的に確認するため、ここでは計算用の仮定例(物件価格1億円・全10戸のうち8戸が入居中、現況年収800万円、空室2戸を含む満室想定年収1,000万円の賃貸アパート)を用いて整理します。
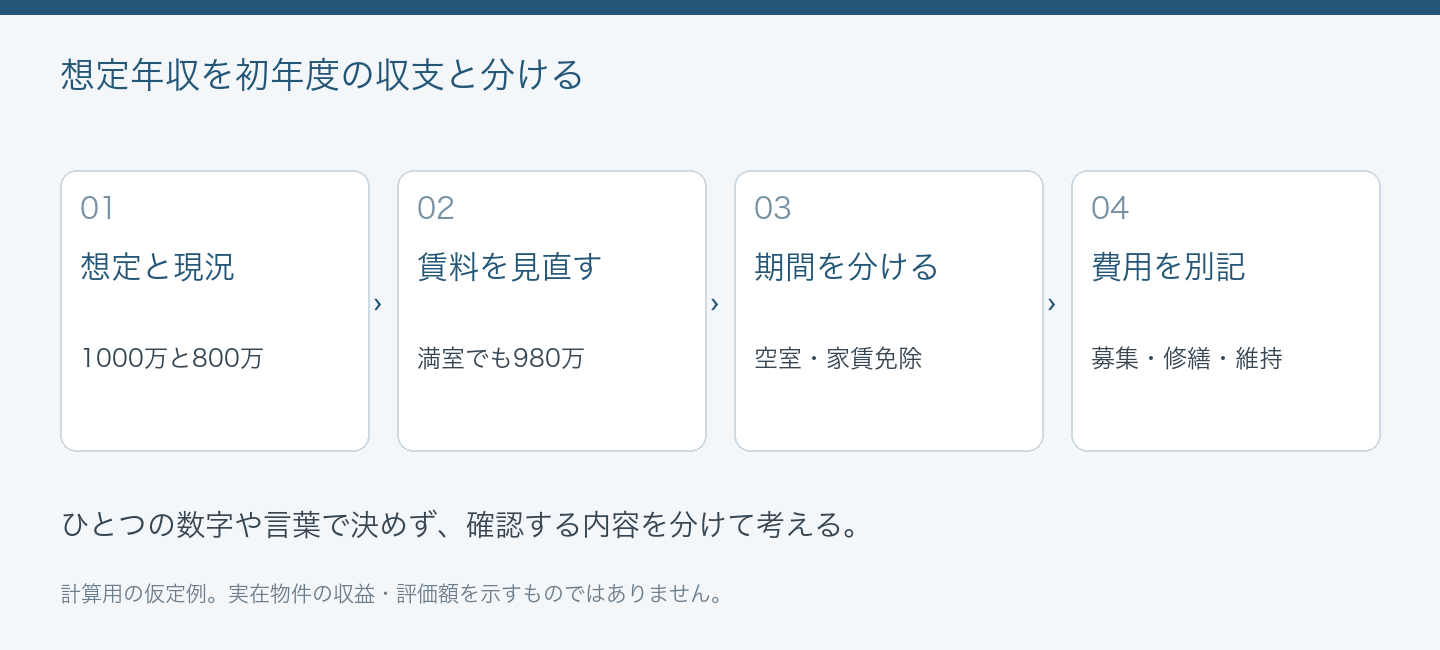
この物件において、「空いている2戸を埋めれば、収入が800万円から1,000万円にそのまま200万円増える」と単純に言えるでしょうか。実務では、以下の4つの要素を順番に点検する必要があります。
① 募集賃料と「実際の成約賃料」のギャップ(通年で続く差)
販売資料では、空室2戸の想定賃料も既存入居者と同じ「年100万円(月約8.3万円)」で計算されている場合があります。しかし、その既存入居者が10年前から住んでいる場合、現在の周辺相場では築年数の経過により「年90万円(月7.5万円)」に下げなければ新しい借主が見つからないケースがあります。
もし空室2戸が年90万円ずつで成約した場合、10戸すべてが満室になったとしても、年間の家賃収入の合計は1,000万円ではなく980万円(既存800万円+新規180万円)となります。この20万円の差は、募集時だけでなく入居期間中ずっと続く「水準の差」です。
② 成約して家賃が発生するまでの「募集期間(空室期間)」のギャップ
今日物件を取得して募集を始めても、翌日から2戸とも家賃が発生するわけではありません。たとえば、室内のクリーニングや募集活動を経て、3か月後(年の4分の1が経過した後)に入居が決まったと仮定すると、初年度にその2戸から得られる家賃は1年分ではなく「9か月分」になります。
③ フリーレント(一定期間の家賃免除)による初年度の収入減
周辺の競合物件との兼ね合いで、表面上の契約賃料を維持する代わりに「入居後1〜2か月間の家賃を無料にする(フリーレント)」という条件を付けるケースもあります。契約書上の月額賃料は変わらなくても、初年度に実際に受け取れる現金収入はその月数分だけ減少します。
④ 空室を埋めるために別枠で発生する「初年度の費用」
さらに、2戸の空室を埋めるためには、収入面だけでなく支出(費用)の側でも以下のような一時的なコストが発生します。
仲介会社へ支払う仲介手数料や広告料(AD)などの新規募集費用
長期間空室だった部屋を貸せる状態に戻すためのクロス張替えや設備交換などの原状回復・改修費用
これらは毎年同じように発生する定常的な維持管理費(共用部の清掃費や固定資産税など)とは性質が異なり、「現況800万円の状態から満室へ引き上げるために初年度に投じる必要がある別枠のコスト」として把握しなければなりません。
収入と費用を差し引いた指標も、定義を合わせて比べます。運営収益から運営費用を控除したNOIと、資本的支出等をさらに考慮するNCFは区別し、広告の表面利回りと同じ指標として並べないようにします。
前提条件別の年収・利回りの見方と注意点
物件を検討する際、どの数字が「どの前提条件」に立っているのかを混同しないための比較表です(数値は前述の仮定例に基づきます)。
| 指標・金額の区分 | 仮定例での年間収入目安 | 計算の前提となっている賃貸条件 | 費用の考慮有無 | この数字を見る際の注意点・適した用途 |
|---|---|---|---|---|
| ① 販売資料の満室想定年収(満室想定利回り) | 1,000万円(表面10.0%) | 空室2戸も売主設定の想定賃料(年100万円)で期初から1年間満室と仮定 | 運営費用・募集費用とも未控除 | 物件の最大ポテンシャルの目安にはなるが、空室がある物件でそのまま初年度の収入とみなすのは危険 |
| ② 現況の年間収入(現況表面利回り) | 800万円(表面8.0%) | 現在入居中の8戸の現行契約賃料のみを集計(空室2戸はゼロとして計算) | 運営費用・募集費用とも未控除 | 現時点の契約賃料に基づく収入水準を把握できるが、既存入居者の退去リスクや固定資産税等の費用は別途確認が必要 |
| ③ 相場成約ベースの満室想定年収 | 980万円(表面9.8%) | 既存8戸(800万円)+空室2戸を現在の周辺成約相場(年90万円×2戸)で引き直した水準 | 運営費用・募集費用とも未控除 | 空室が埋まった後の「当該賃料・満室を前提とした通年収入」を現実的に見積もる際に有効 |
| ④ 初年度の実態収支試算(期間・募集費別枠) | 800万円+初年度稼働分 − 各種費用 | 空室2戸の成約までの募集期間やフリーレント期間を反映した実際の入金見込額 | 定常的な運営費用に加え、初年度の広告費・原状回復費を別枠で計上 | 購入初年度の実際の資金繰り(ローン返済後の手残りなど)を安全にシミュレーションする際に不可欠 |
複数の物件を比較するときに「前提」を揃える3つのチェックポイント
投資用や相続対策として複数の収益物件を比較する際、A物件は「満室想定利回り9.5%(現在3戸空室)」、B物件は「満室想定利回り8.8%(現在満室稼働中)」といったように、条件の異なる物件が並ぶ場合があります。このとき、表面上の利回りの数字だけで優劣を決めないために、以下の3点を揃えて比較してください。
チェック①:レントロール(賃貸借条件一覧表)で「いつ決まった家賃か」を見る
現在満室の物件であっても、過去に契約した賃料と現在の募集条件が違う場合、退去後の賃料が変わる可能性があります。レントロールで各部屋の「契約開始日」と「現在の賃料」を確認し、直近1〜2年以内に成約した部屋の賃料水準(=今の実力値)に揃えて比較することが大切です。
チェック②:フリーレントや広告料(AD)で募集条件を確かめる
相場より高い家賃で入居者を募集し、その代わりに「フリーレント3か月」や「仲介業者への高額な広告料」を支払って特別な募集条件で成約した物件は、見かけ上の満室想定年収(および表面利回り)が高く見えます。しかし、入居者が短期間で退去すれば再び多額の募集コストがかかり、実質的な収益は大きく目減りします。「特別なインセンティブを付けなくても継続的に決まる賃料水準はいくらか」という基準で揃える必要があります。
チェック③:「初年度の一時費用」と「毎年の定常費用」を分けて並べる
現在空室が多い物件は、満室にするまでの初年度の原状回復費や募集広告費がまとまってかかる一方、すでに満室の物件は当面の募集費用がかかりません。比較する際は、毎年の運営費用(管理委託費、共用部水道光熱費、日常修繕費、固定資産税・都市計画税など)を差し引いた定常的な収益力と、初年度に別途用意すべき初期費用(イニシャルコスト)の2つの枠を分けて並べることで、正確な比較が可能になります。
よくあるご質問(Q&A)
Q1. 現在満室の物件であれば、「満室想定利回り」と「現在の収益」は同じと考えてよいですか?
A. 契約賃料の集計と想定賃料、集計期間が同じなら一致することがありますが、それが「今後もそのまま維持できる収益」かどうかは別問題です。たとえば、相場より高い賃料で昔から借りているテナントや住戸が含まれている場合、退去時に賃料が下がるリスク(賃料ギャップ)を抱えています。また、満室想定利回り(表面利回り)には固定資産税や建物の維持管理費などの運営費用が含まれていないため、手元に残る収益を知るには必ず費用面と周辺の成約賃料相場を確認する必要があります。
Q2. 不動産鑑定評価では、空室がある収益物件の収入をどのように計算するのですか?
A. 不動産鑑定評価の収益還元法では、売主が設定した希望の募集賃料をそのまま鵜呑みにするのではなく、対象物件の立地や築年数、周辺の類似物件の取引事例(成約賃料)などを比較検討して「適正な賃料水準」を査定します。そのうえで、地域や物件特性に応じた一定の「空室等損失」や「運営費用(維持管理費・公租公課・損害保険料・貸倒れ損失等など)」を適切に控除して、中長期的に安定した純収益を求める手法をとります。
参考・出典
