この記事の結論
相続不動産の鑑定依頼では、金額の見積りより先に「何に使う評価か」を共有することが大切です。鑑定評価書の取得が、節税、税務署の判断、相続人全員の合意を保証するものではありません。
ADEX / 不動産鑑定の知識
この記事の結論
相続不動産の鑑定依頼では、金額の見積りより先に「何に使う評価か」を共有することが大切です。鑑定評価書の取得が、節税、税務署の判断、相続人全員の合意を保証するものではありません。
相続した不動産について鑑定の依頼を検討する方、資料を取りまとめる方へ。依頼準備と見積りの比較に焦点を当てた一般的な解説です。
内容確認・更新:2026年10月15日。
訂正:旧記事の、鑑定によって税務上の指摘を受けにくくなる等の断定を見直しました。裏付けのない料金相場や節税効果を前提にした説明も削除しました。
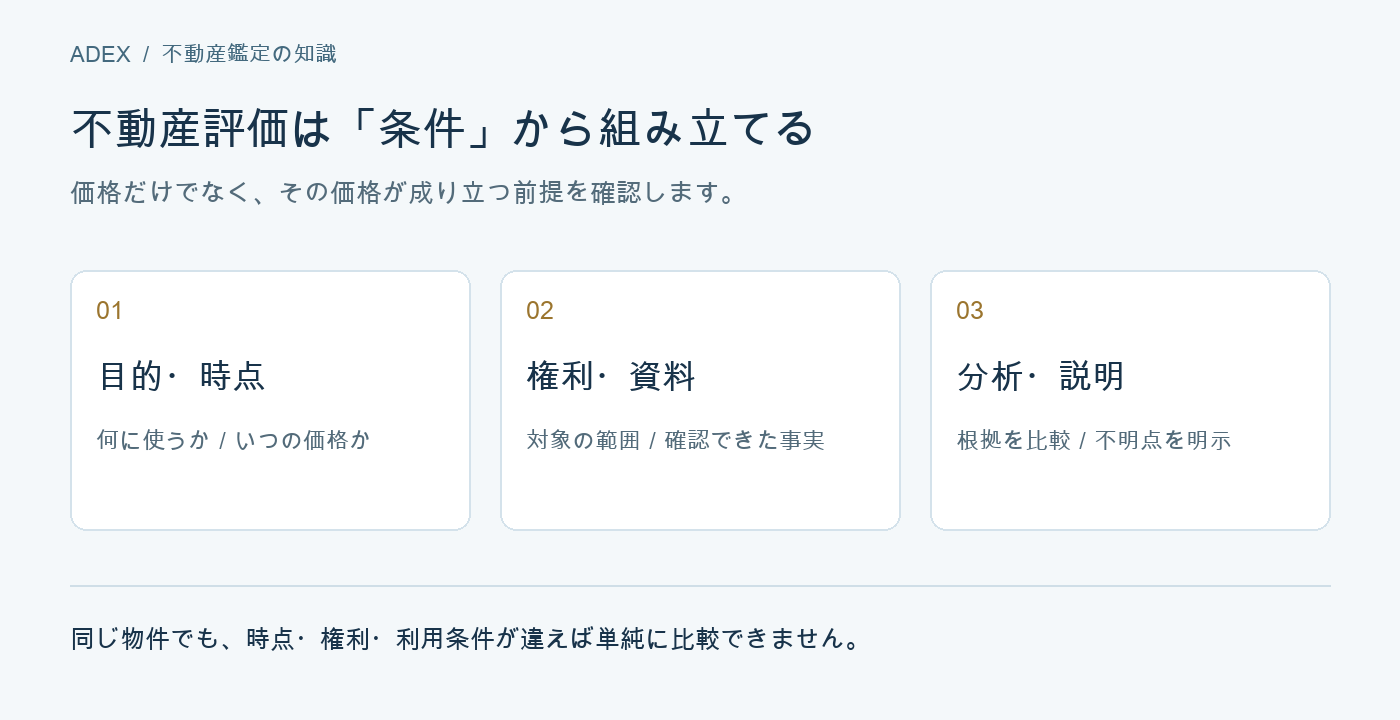
依頼前には、利用目的、価格を求める時点、対象の権利、調査できる範囲を整理します。相続発生時の状況を確かめたいのか、現在の分割協議に使いたいのかでは、必要となる資料や確認事項が異なります。
所有権全体か共有持分か、土地と建物の両方か、賃貸中かといった条件を一覧にしましょう。現地への立入りや資料の提供に制約がある場合は、初回の相談で伝えておくと、可能な調査と残る不明点を話し合いやすくなります。
| 資料の種類 | 確認できること | 不足するときの整理 |
|---|---|---|
| 登記事項証明書・図面 | 物件と権利の範囲 | 土地・建物・私道等の抜けを確認 |
| 賃貸借契約・収支明細 | 利用状況や収益の前提 | 契約の更新や未収金の有無を整理 |
| 固定資産税資料・過去の評価 | 既存資料の対象と時点 | 今回の目的に流用できるか確認 |
| 相続関係の説明資料 | 依頼者、利用者、提出先 | 評価以外の争点は専門家へ共有 |
書類が一部ない場合は、その理由と入手予定をメモします。推測で条件を埋めるより、どこまで確認済みかを明らかにする方が、その後の説明がしやすくなります。
相続税の土地評価には路線価方式や倍率方式などの取扱いがあります。鑑定額が通達による評価より低いという理由だけで、申告額を自由に置き換えられると考えないことが大切です。申告上の扱いは税理士等と確認します。
一方、遺産分割で評価額をどう扱うかは、当事者間の合意や手続きの中で検討する事項です。評価書を取得することと、その金額で分割が確定することは分けて考えましょう。
費用を比べる際は、評価対象、価格時点、調査範囲、成果物、追加説明の対応をそろえます。安い・高いという比較だけでは、依頼内容が異なる可能性を見落とします。追加資料が必要になった場合の費用や日程への影響も確認すると役立ちます。
評価書を受け取った後は、対象物件、権利、時点、確認資料、想定条件が依頼内容と一致しているかを確かめます。結論額だけを抜き出して相続人に配るより、前提とともに説明できる状態にすることが重要です。
出典:国土交通省:不動産鑑定評価基準等 / 国税庁:土地家屋の評価 / 国税庁:財産評価基本通達 / 京都家庭裁判所:遺産分割調停
税額の減少を保証するものではありません。税務上の評価と申告の可否は、事実関係や適用される取扱いに基づいて別に確認します。
まず手元にある資料と不足資料を分け、依頼先に必要範囲を確認する進め方が考えられます。調査の制約や追加資料が評価にどう影響するかも確認しましょう。
アデックスリサーチアンドコンサルティング株式会社では、鑑定の利用目的に沿った条件整理を重視します。相続税申告の判断や遺産分割の交渉は各専門家の役割と区別し、評価の根拠を説明できる資料の準備が大切だと考えます。
以下は依頼内容を比べるための仮定例です。価格や料金、納期を示すものではありません。
| 仮定する依頼 | 先に確認すること | そのまま比較できないもの |
|---|---|---|
| 相続時点の賃貸物件評価 | 当時の契約・入居・収支 | 現在の空室を前提とする見積り |
| 現在の分割協議に使う評価 | 対象権利と現在の利用状況 | 相続発生時の条件だけの評価 |
税務上の評価との関係は、相続税評価と鑑定評価の違いもご覧ください。
依頼を進める際は、目的と条件を共有し、資料と見積りの範囲をそろえます。期待する税額や結論から逆算せず、確認できる事実に基づいて判断できる評価を準備しましょう。
記事の制度・市場情報は、本文で示した時点と条件に基づきます。個別物件の評価では、依頼目的、価格時点、権利関係と資料の確認が必要です。鑑定評価の業務と進め方もご覧ください。
お客様のお悩みをしっかりお伺いし、
プロの視点で解決の糸口を見つけます。
以下の問い合わせフォームからお気軽にお問い合わせください。