この記事の結論
路線価の上昇率を、土地の評価額や相続税額の増加率へそのまま置き換えることはできません。相続・贈与の年分に合う図面を選び、土地の形状や権利等を確認します。災害の調整率も、対象地域・取得時期・使用する年分等に条件があります。
ADEX / 不動産鑑定の知識
この記事の結論
路線価の上昇率を、土地の評価額や相続税額の増加率へそのまま置き換えることはできません。相続・贈与の年分に合う図面を選び、土地の形状や権利等を確認します。災害の調整率も、対象地域・取得時期・使用する年分等に条件があります。
旧記事で最新情報のように扱っていた2024年の全国平均や順位を改め、国税庁の公表資料から自分の土地を確認する方法に焦点を当てます。2026年10月の確認時点では令和8年分の路線価図等が公開されています。
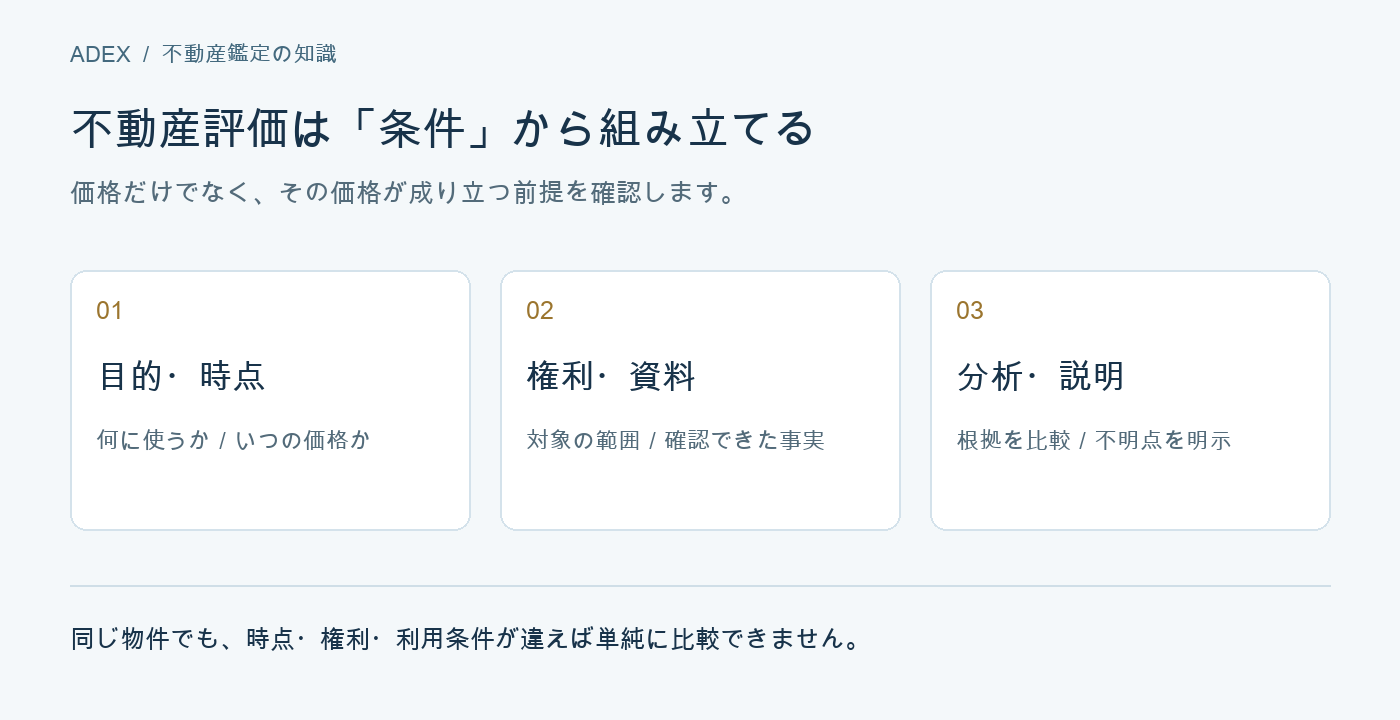
相続税・贈与税の土地評価では、課税時期に応じた年分と所在地の路線価図・評価倍率表を確認します。路線価は道路に面する標準的な宅地1㎡当たりの価額で、図上の数値は千円単位です。路線価のある地域は路線価方式、定められていない地域は倍率方式を用います。全国平均の上昇率は、対象地の路線価そのものではありません。国税庁の正誤表も確認し、図の年分、ページ、地番との対応を記録しておきます。
路線価方式では、土地の形状等に応じた奥行価格補正などを行い、面積を乗じて評価します。側方路線、間口、権利、利用状況等によって確認事項が異なります。倍率方式も固定資産税の税額へ倍率を掛けるのではなく、対象となる固定資産税評価額等を確認します。相続税額は他の財産・債務、基礎控除、相続人、適用される特例等で変わります。税務上の評価額と市場の売却価格も同じではなく、路線価を一定比率で割り戻せば売値が確定するわけではありません。
国税庁の令和6年能登半島地震に係る調整率は、対象地域と取得時期等を定めています。令和5年の一定期間に相続等・贈与で取得し災害発生日に所有していた土地等や、令和6年中の取得等が対象として案内され、使用する路線価等の年分にも指定があります。地域内のすべての土地が一律45%下がる制度ではなく、地域・地目ごとの率を確認します。現在の売却価格や令和8年の相続に、令和6年の率を自動的に流用しないでください。税務上の適用は個別の取得日等とともに確認します。
| 確認順 | 見る資料 | 注意点 |
|---|---|---|
| 1 年分・場所 | 取得日、路線価図、倍率表 | 最新年分が常に正しいとは限らない |
| 2 土地の条件 | 地積・図面・権利・利用状況 | 標準的な宅地からの調整を確認 |
| 3 特例・災害 | 適用対象、地域、期間、使用年分 | 調整率の自動流用をしない |
| 4 税額・市場価値 | 財産全体・控除等、取引資料 | 税務評価と税額と売値を分ける |
同じ割合にはなりません。土地の補正、他の財産・債務、控除や特例、相続人等の条件で異なります。
自動的には使えません。対象となる取得時期、使用する路線価の年分、地域等を公式説明で確認する必要があります。
参考資料・確認日:2026年10月15日
資料の確認手順や比較表は当社による実務上の整理です。個別案件では、契約・資料・適用制度に応じた確認が必要です。
記事の制度・市場情報は、本文で示した時点と条件に基づきます。個別物件の評価では、依頼目的、価格時点、権利関係と資料の確認が必要です。鑑定評価の業務と進め方もご覧ください。
お客様のお悩みをしっかりお伺いし、
プロの視点で解決の糸口を見つけます。
以下の問い合わせフォームからお気軽にお問い合わせください。