この記事の結論
賃料増額請求は、今の建物賃料が税負担・経済事情・近隣の賃料などに照らして不相当になったときに、将来の賃料の見直しを求める制度です。根拠は借地借家法32条です。通知された金額が、そのまま適正額に決まるわけではありません。
ADEX / 不動産鑑定の知識
この記事の結論
賃料増額請求は、今の建物賃料が税負担・経済事情・近隣の賃料などに照らして不相当になったときに、将来の賃料の見直しを求める制度です。根拠は借地借家法32条です。通知された金額が、そのまま適正額に決まるわけではありません。
家賃の値上げを求める側にも、通知を受け取った側にも必要なのは、希望額と根拠を分けることです。ここでは建物の賃料を対象に、契約の確認から金額の検討、合意できない場合の手続きまでを整理します。土地の地代は同法11条による別の論点です。
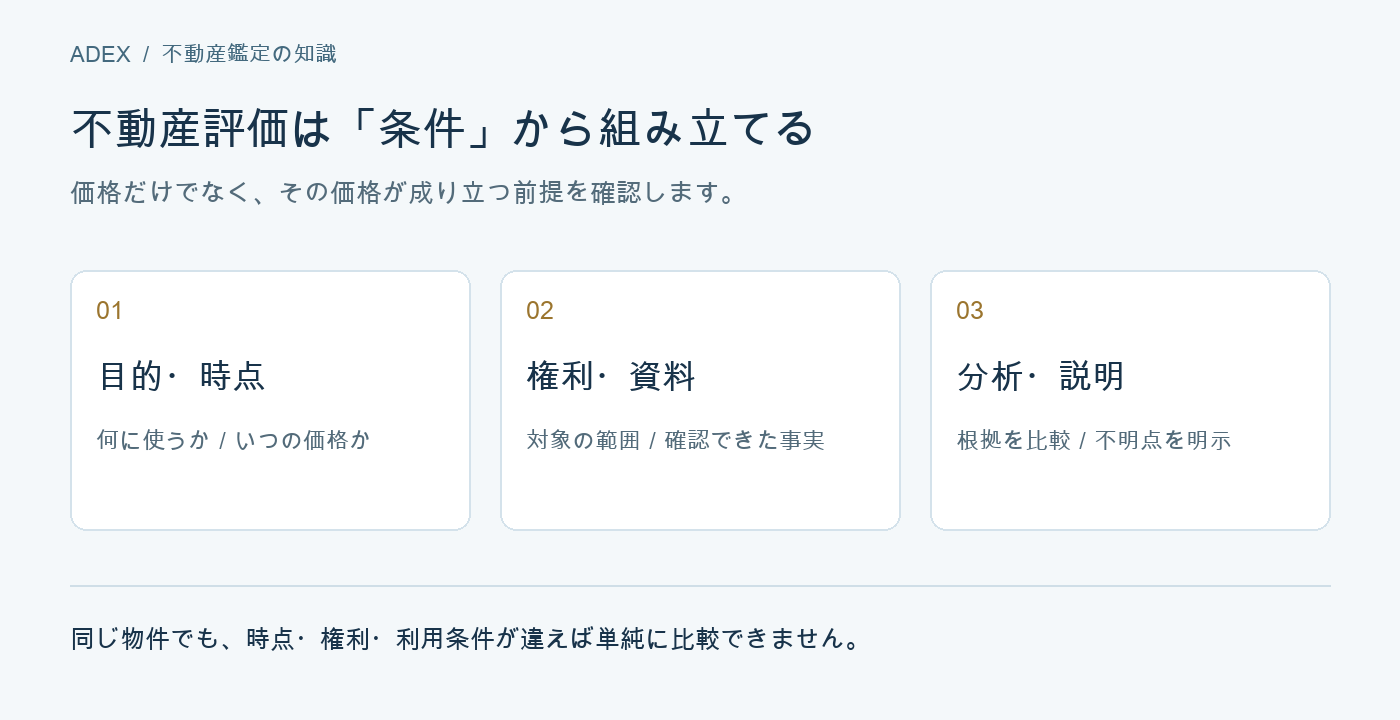
借地借家法32条は、租税その他の負担の変化、不動産価格などの経済事情の変動、近傍同種の建物の賃料との比較を挙げています。周辺の募集賃料が上がったという情報だけでは、既存契約で妥当な改定額まで説明できません。
一定期間は増額しないという特約がある場合や、定期借家で賃料改定の特約がある場合は、その内容と適用関係を先に確認します。貸主の更新拒絶等に必要な「正当事由」(28条)と、賃料の見直しの要件を混同しないことも大切です。
| 資料 | 確認する点 | 金額へのつながり |
|---|---|---|
| 契約書・更新合意書 | 普通借家か定期借家か、改定条項、直近の合意日 | 既存契約の経緯を把握 |
| 賃料・費用の履歴 | 家賃、共益費、一時金、修繕負担 | 月額だけでは見えない負担を整理 |
| 税・管理等の資料 | 前回合意時と現在の公租公課や経費 | 負担がどの程度変わったかを確認 |
| 比較事例 | 用途、面積、築年、設備、成約時期 | 条件の違う募集額をそのまま使わない |
既に契約している当事者間の賃料は「継続賃料」として検討します。不動産鑑定評価基準には、差額配分法、利回り法、スライド法、賃貸事例比較法が示されています。市場との開き、過去の合意、物価等の変化、類似契約をそれぞれ確認し、資料の説得力を比較します。
差額配分法は、市場に即した賃料と現行賃料の差を契約経緯などに照らして配分する考え方です。差額を残存期間で単純に年金化する計算ではありません。また、4手法の数字を機械的に平均するのでもなく、対象と資料に応じて判断します。
増額請求を争っている間も、賃料の支払いを止めてよいわけではありません。32条2項は裁判確定まで相当と認める額を支払う扱いを定め、確定後に不足があれば不足額に年10%の割合による支払期後の利息を付して支払うとしています。支払額や供託の要否は弁護士と確認してください。
32条の要件を満たせば、更新時に限らず将来に向けた増額請求が問題になります。請求時点と契約上の特約を確認します。
鑑定評価は賃料の根拠を説明する資料です。合意や裁判の結論を保証するものではありません。不動産鑑定士は賃料分析を、紛争の交渉代理や訴訟対応は弁護士が担います。
参考資料・確認日:2026年10月15日
チェック表と確認手順は、読者が資料と判断条件を整理するための当社による説明です。個別案件への法令適用は弁護士、税務上の判断は税理士に確認してください。
記事の制度・市場情報は、本文で示した時点と条件に基づきます。個別物件の評価では、依頼目的、価格時点、権利関係と資料の確認が必要です。鑑定評価の業務と進め方もご覧ください。
お客様のお悩みをしっかりお伺いし、
プロの視点で解決の糸口を見つけます。
以下の問い合わせフォームからお気軽にお問い合わせください。