
同じ築年数でも建物の価値が異なるのは、傷みだけでなく、使いやすさや地域の需要も違うからです。減価修正では、年数の計算と現物の状態を照らし合わせ、同じ負担を二重に引かないようにします。
築25年の建物が二つあります。一方は屋根や設備の更新記録がそろい、今の利用者にも使いやすい間取り。もう一方は不具合が残り、設備も使いづらい。年齢が同じでも、同じ価値とは感じにくいのではないでしょうか。
建物の評価に出てくる「減価修正」は、その違いを整理するための考え方です。難しそうな言葉ですが、出発点は「今、新たに用意するならかかる費用」と「今ある建物の状態との差」を考えることです。
減価修正は、古さを引き算するだけではない
原価法は、評価する時点で対象不動産を再び調達するとした場合の原価を求め、そこから減価を反映して価格を試算する方法です。この方法による試算価格を積算価格と呼びます。昔建てたときの請求書の金額を、そのまま今の原価にするわけではありません。
減価修正で見るのは、使用や時間の経過による傷みだけではありません。現在の使い方に合う機能があるか、周囲の市場と適合しているかも検討します。「まだ壊れていないから価値は落ちない」とも、「古いからゼロ」とも言い切れない理由がここにあります。
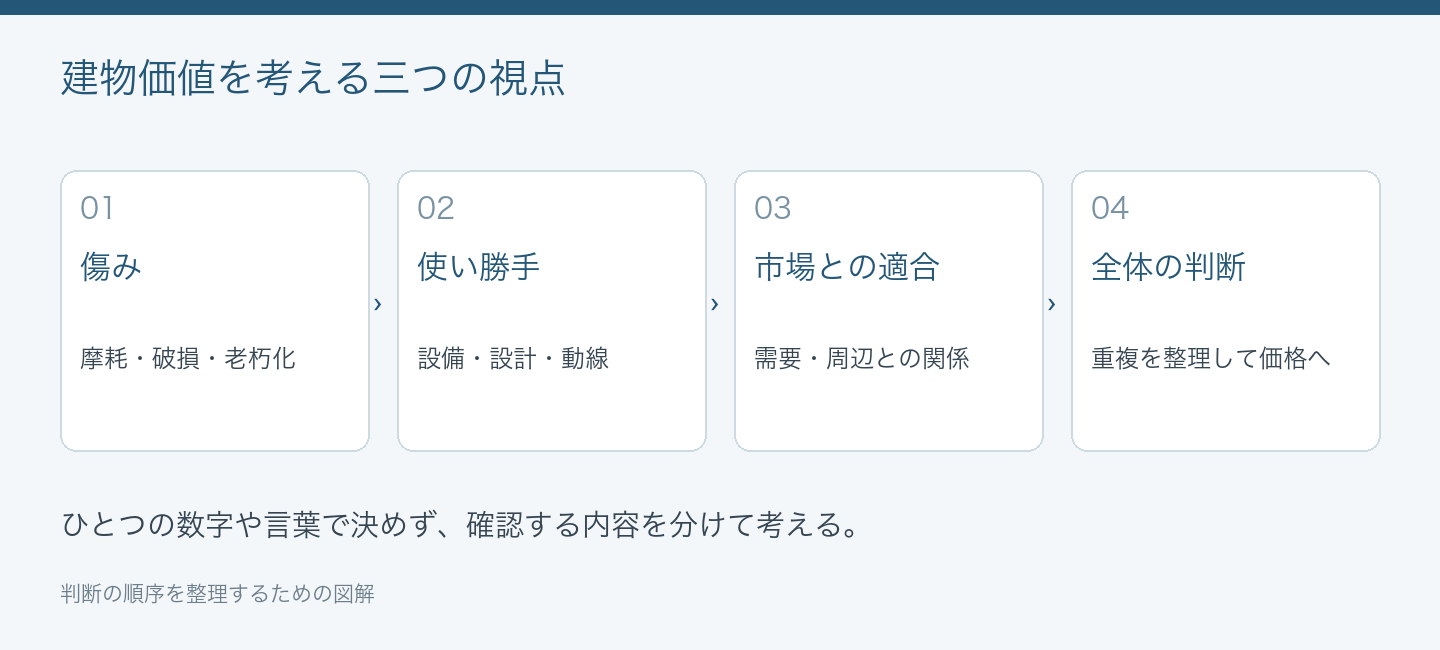
傷み・使い勝手・市場の三つに分ける
一つ目は物理的な要因です。屋根や外壁、設備などの傷みが分かりやすい例です。築年数は手がかりになりますが、維持管理や修繕の状況によって実態は変わります。
二つ目は機能的な要因です。建物そのものは使えても、設備の能力が足りない、動線が使いづらいなど、現在の用途に対して機能が合わなくなることがあります。古いというだけで不適合と決めつけず、実際にどう使われる建物なのかを確認します。
三つ目は経済的な要因です。周辺環境や市場の需要との関係から生じる価値の変化を考えます。ただし、市況が悪いという説明だけで一律の減価率を置くのではなく、対象物件にどう影響しているかを検討します。
| 視点 | 確認する状況の例 | 集めたい資料 |
|---|---|---|
| 物理的要因 | 雨漏り、設備の故障、経年の傷み | 点検記録、写真、修繕履歴 |
| 機能的要因 | 用途に対して設備能力や動線が合わない | 図面、設備仕様、利用実態 |
| 経済的要因 | 周辺需要や競合物件との適合 | 市場資料、募集・成約状況 |
| 共通の確認 | 既に別項目で同じ影響を扱っていないか | 計算の内訳と前提条件 |
現実の問題は、きれいに一つの箱へ収まるとは限りません。設備の古さが、故障リスクと使い勝手の両方に関係することもあります。分類する目的は、項目を増やして何度も引くことではなく、影響の理由を説明できるようにすることです。
年数で見る方法と、実物から見る方法
経過年数や残りの利用可能期間を使う考え方は、計算の見通しを立てやすい方法です。ただし、計算に入れる年数が、対象建物の実態と合っているかを確認する必要があります。
そこで、設計、設備、管理、補修などの状態を調べて減価を判断する視点を併せて使います。国土交通省の既存住宅評価に関する資料でも、耐用年数に基づく方法と観察減価法を併用すること、経済的残存耐用年数に重点を置く考え方が示されています。
経済的残存耐用年数は、単に建物が物理的に立っていられる期間とは違います。経済的に使い続けられると見込む期間を考えるため、利用方法や市場との関係も重要です。税務上の減価償却に使う耐用年数と、鑑定評価で検討する年数をそのまま同一視しないようにします。
修繕費を全額引くと、二重に数えることがある
たとえば再調達原価を3,000万円、経過年数などから見込む減価額を1,200万円とする、単純化した想定を考えます。この段階の差額は1,800万円です。さらに修繕見積もり300万円があるからといって、自動的に1,500万円になるとは限りません。
最初の1,200万円に、その修繕が必要な状態の影響をどこまで含めたのかを確認する必要があります。同じ傷みを年数に基づく減価と修繕費の両方で丸ごと引くと、影響を重複して計上する可能性があります。
| 段階 | 仮定の金額 | 確認すること |
|---|---|---|
| 再調達原価 | 3,000万円 | 評価時点の費用水準か |
| 当初の減価額 | 1,200万円 | 何の劣化・状態を含めたか |
| 差額 | 1,800万円 | ここでは単純な計算途中 |
| 別途の修繕見積もり | 300万円 | 既に減価額へ含めた影響か |
| 最終的な判断 | 機械的に1,500万円とはしない | 重複と追加影響を整理する |
実際の鑑定評価はこの表の単純計算だけで完結しません。土地との関係や、市場性、他の手法による試算との整合も検討します。表は「見積額を見つけたら追加で引く」という読み方を避けるための例です。
修繕履歴で見たいのは、金額より中身
「500万円かけて直しました」という情報だけでは、何がどこまで改善したかは分かりません。屋根の一部補修なのか全体更新なのか、設備を同等品へ交換したのか、機能を増やしたのかで意味が変わります。
工事の年月、対象箇所、施工範囲、現在の状態をそろえると、評価の判断材料になります。領収書がなくても、工事写真や点検記録が手がかりになる場合があります。反対に、支出額が大きいから同額だけ価値が増えるとは限りません。
また、内装を新しくしたことと、構造や設備の状態が改善したことは別です。見た目のきれいさだけで建物全体の減価を小さく扱うと、必要な点検を見落としかねません。
よくある疑問
Q. 税務上の耐用年数を過ぎたら、建物価格はゼロですか?
A. 税務の計算と不動産の価格評価は目的が違います。年数を過ぎたことだけで市場価値がゼロと決まるわけではありません。現況、利用可能性、収益性、土地との関係などを確認します。
Q. 建物状況調査をすれば、鑑定評価額も分かりますか?
A. 建物状況調査と鑑定評価は目的や対象が異なります。調査結果は状態を判断する重要な材料ですが、それだけで市場価値が決まるわけではありません。評価には市場や権利などの確認も必要です。
アデックスの視点:減らした理由を読める評価に
アデックスリサーチアンドコンサルティング株式会社がコラムで伝えたいのは、減価の数字より先に、その理由を読む視点です。年数でどこまで見たのか、現地の状態で何を補ったのか、同じ影響を重ねていないか。ここが分かると、評価の説明を受ける際の質問も具体的になります。
減価修正は、古い建物を一律に低く見る仕組みではありません。今ある状態と使える価値を、費用と市場の両面から丁寧に読み解くための作業です。
あわせて読みたい:土地評価の面積、登記・測量・利用できる範囲を混ぜない資料の読み方|アデックスリサーチアンドコンサルティング株式会社
