この記事の結論
相続時の不動産鑑定評価は、遺産分割、税務申告、売却のうち何に使うかを明確にして依頼します。鑑定書は価格の根拠を説明する資料であり、節税や合意を保証するものではありません。
ADEX / 不動産鑑定の知識
この記事の結論
相続時の不動産鑑定評価は、遺産分割、税務申告、売却のうち何に使うかを明確にして依頼します。鑑定書は価格の根拠を説明する資料であり、節税や合意を保証するものではありません。
この記事の対象:相続不動産の評価を検討する方、相続人への説明を行う実務担当者。
個別の税務申告・法律判断・鑑定評価額の決定には、対象物件の資料と専門家による確認が必要です。
内容確認・更新:2026年10月15日。
相続財産の中に不動産がある場合、相続人が知りたい数字は一つとは限りません。遺産の分け方を話し合うための価値、相続税申告のための評価、売却を検討するための価格には、それぞれ異なる目的があります。
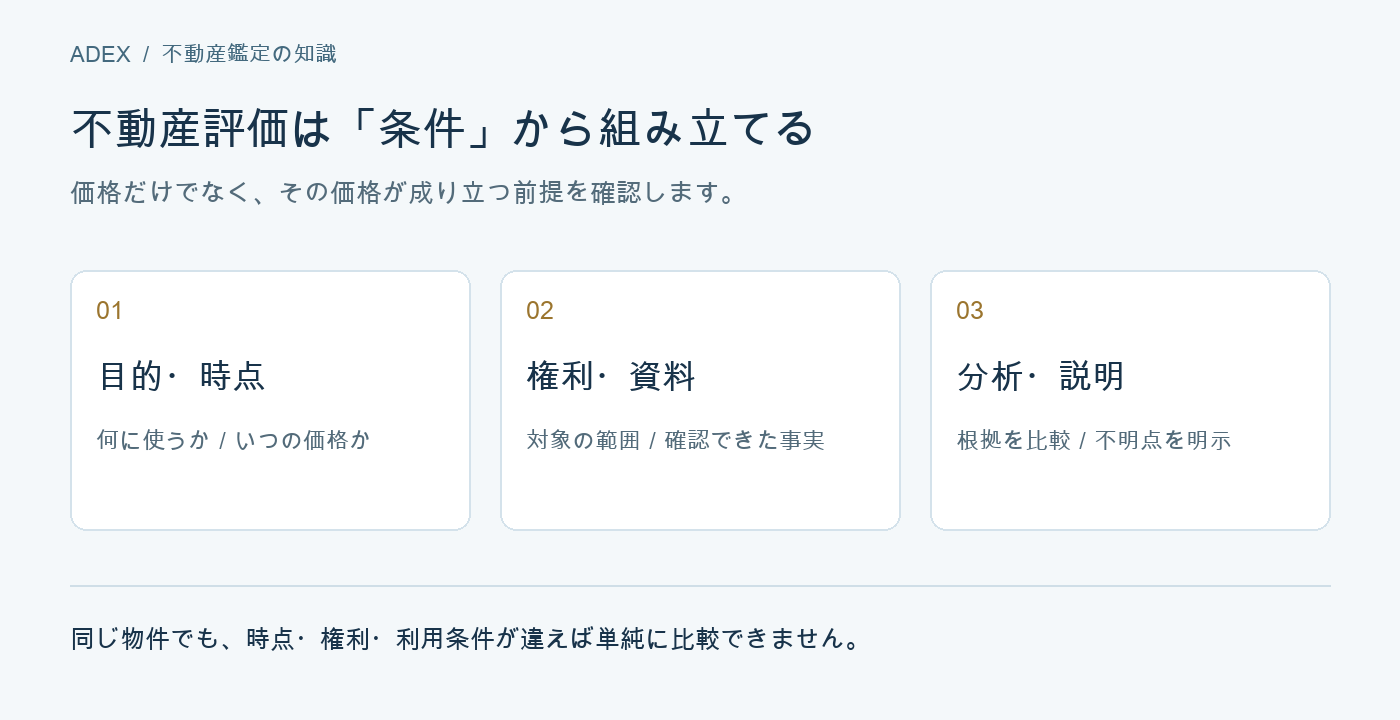
実際の依頼では、依頼目的、対象となる土地・建物や権利、価格時点を最初にそろえます。価格時点とは、いつの価格を求めるかという基準日です。現在の状態だけを見て、過去の相続開始時の状態と同じだと扱わないことが重要です。
| 使う場面 | 最初に決めること | 結果を使う際の注意 |
|---|---|---|
| 遺産分割の話合い | 評価対象と基準日、関係者へ提示する資料 | 鑑定書だけで分け方や合意が決まるわけではない |
| 相続税申告 | 税務上の評価ルールと個別の論点 | 鑑定評価額が低くても、そのまま申告額に置き換えない |
| 売却の検討 | 売却対象・時期・利用状況 | 鑑定評価額と買主が提示する金額は一致するとは限らない |
国税庁は土地の評価方法として路線価方式と倍率方式を案内しています。家屋は原則として固定資産税評価額を基に評価します。賃貸状況や特例の適用によって確認する事項も変わります。
これらの税務上の評価と、個別の条件を調べて求める鑑定評価は目的や前提が異なります。「差があるから誤り」「低い方を自由に選べる」とは判断できません。鑑定書があることで節税、税務調査の回避、申告内容の承認が保証されるものでもありません。申告への使い方は税理士等と整理します。
登記事項証明書、公図・測量図、建物図面、固定資産税の明細、賃貸借契約、修繕記録を集め、入手できないものを一覧にします。資料をすべてそろえるまで相談を待つ必要はありませんが、不明な点を推測で埋めないようにします。
そのうえで、目的と提出先の確認、調査範囲と費用・納期の確認、現地調査と分析、報告書の説明という順に進めます。相続税の申告が必要な場合の期限は、原則として相続の開始があったことを知った日の翌日から10か月以内です。鑑定の依頼によって申告期限が延びるわけではありません。
A. すべての相続で一律に必要となるものではありません。価格に関する争点、提出先が求める資料、費用や期限を確認し、必要性を検討します。
A. 協議でどの資料を用いるかと税務上の評価は別の問題です。金額の意味と基準日を共有し、具体的な分割方法や法的な争いは弁護士等に確認します。
アデックスリサーチアンドコンサルティング株式会社は、価格の大小より先に、比較する数字の目的と条件をそろえることが大切だと考えます。次の表は、資料が混在する状況を説明する仮想例です。金額は実在物件の評価や税額を示しません。
| 想定資料 | 仮の金額 | 確認したい点 |
|---|---|---|
| 相続税申告用の試算 | 2,000万円 | 適用する年と権利・特例の条件 |
| 現在時点の鑑定評価 | 3,000万円 | 対象範囲と利用状況、調査の条件 |
| 売却希望額 | 3,500万円 | 希望価格であり成約を示すものではない |
金額に差があっても、異なる条件の数字を単純平均して「正解」にしません。各資料の作成者へ差の理由を確認することが、話合いの出発点になります。
評価書は、目的と価格時点を共有したうえで使う説明資料です。税務判断、遺産分割の法的判断、価格の分析の役割を分けると、次に確認すべき点が明確になります。
税理士との連携手順は、相続税評価と鑑定評価の資料整理で詳しく扱います。
記事の制度・市場情報は、本文で示した時点と条件に基づきます。個別物件の評価では、依頼目的、価格時点、権利関係と資料の確認が必要です。鑑定評価の業務と進め方もご覧ください。
お客様のお悩みをしっかりお伺いし、
プロの視点で解決の糸口を見つけます。
以下の問い合わせフォームからお気軽にお問い合わせください。