
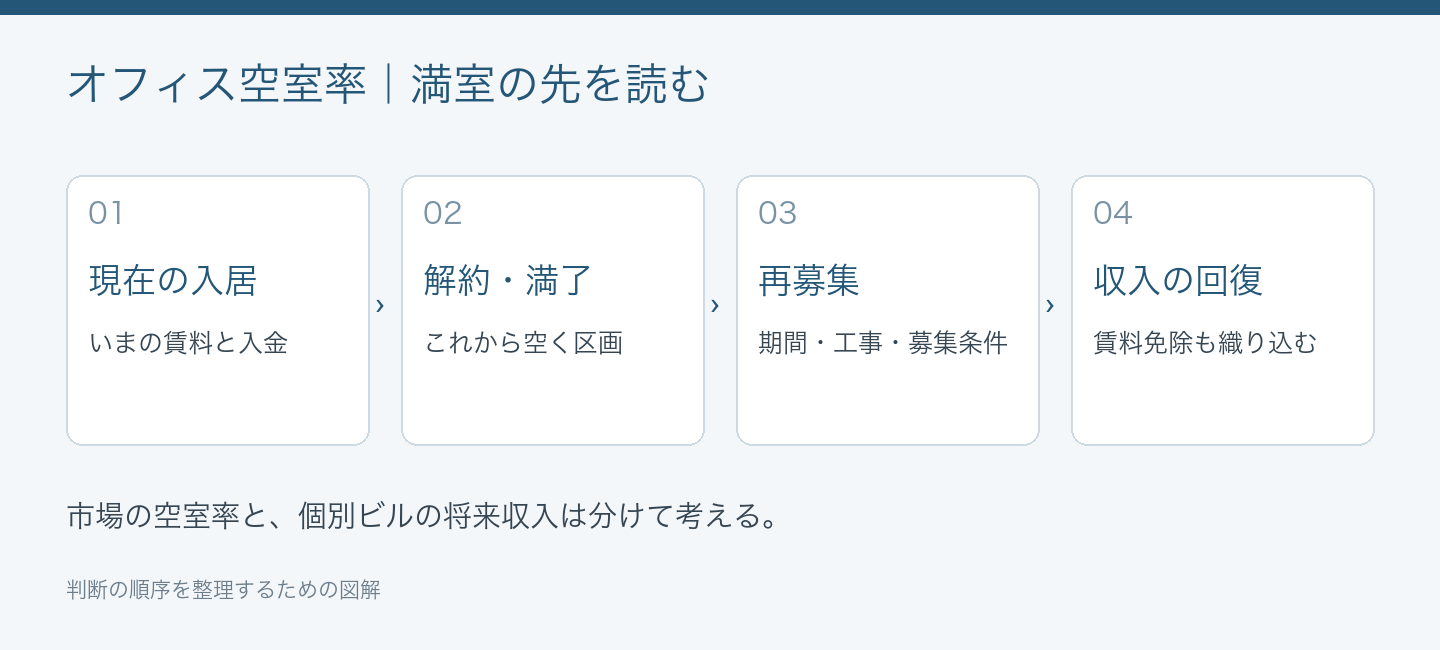
オフィス空室率の低下は市場の動きを知る材料です。個別ビルの評価では、現在の稼働率に加え、解約予告、契約満了、入替え時の費用まで見て、将来の収入を組み立てます。
「東京のオフィスは空室が減っている。所有するビルも、今は満室だから安心だ」。市場のニュースを読むと、そう感じるかもしれません。しかし、いま賃料が入っている状態と、これからも同じ収入が続く状態は別です。
オフィス空室率は、市場を広く見るための大切な指標です。一方、不動産の収益評価では、その数字を個別物件へどう結び付けるかが問われます。今回の調査では、空室率と一緒に「募集面積率」を読むことが手がかりになります。
東京23区のオフィス空室率は1.19%。何を示す数字か
ザイマックス不動産総合研究所は2026年10月26日、東京23区を対象とした2026年第3四半期のレポートを公表しました。不動産流通研究所の報道によると、7〜9月期の空室率は1.19%で、前期から0.17ポイント低下しました。低下は13期連続です。
一方、解約予告を含む募集面積率は2.17%で、前期から0.29ポイント低下しています。新規成約賃料の指数は106となり、前期から1ポイント上がりました。市場全体として空室が減り、新しく契約された賃料の動きも改善したことが読み取れます。
ここで大切なのは、1.19%と2.17%を同じ意味の数字として扱わないことです。現在空いている床に加え、退去の予定が分かって募集している床まで視野に入れると、次の入替えが見えます。
「現在空いている」と「これから空く」を一枚で見る
例えば、全館が入居中のビルでも、主要テナントから解約予告が届いていれば、半年後の収入は変わる可能性があります。今日の入居状況だけを一覧にすると満室ですが、募集担当者の資料には次の空室がすでに載っています。
市場調査の空室率は、調査する地域、ビルの規模、集計時点、空室の定義によって意味が変わります。別の調査会社の数字を並べる場合も、数値の大小だけで「どちらが正しい」と判断せず、対象と定義をそろえる必要があります。
同じことは自社の管理資料にもいえます。面積ベースの稼働率と、賃料収入ベースの稼働率は一致しないことがあります。広い区画の賃料が低い、賃料免除期間があるなどの事情を区別しないと、満室に近いのに収入が少ない理由を見落とします。
| 資料・指標 | 分かること | それだけでは分からないこと |
|---|---|---|
| 市場の空室率 | 対象市場の足元の需給 | 個別ビルの解約予定や修繕費 |
| 募集面積率 | 募集に出ている床の広がり | 成約時期と最終的な賃料 |
| 賃貸借一覧 | 区画ごとの契約・賃料・満了日 | 更新意思や未通知の移転検討 |
| 解約予告・募集履歴 | 近い将来の空室と募集の反応 | 次の借主がいつ契約するか |
| 入金記録 | 実際に受け取った収入 | 将来の契約継続の確実性 |
賃料の上昇を、そのまま全区画へ当てはめない
新規成約賃料の動きが上向いていても、既存の賃貸借契約の賃料が自動的に同じだけ上がるわけではありません。更新や条件変更の時期、契約内容、相手方との協議などが関係します。
例えば、相場より低い賃料の区画があるときは、「上げられる余地」と「いつ、どの条件で変えられるか」を分けます。逆に現在の契約賃料が周辺相場より高い場合には、退去後の再募集で同じ収入を維持できるかを確かめます。
鑑定評価の検討では、現在の契約に基づく収入と、市場で成立しそうな収入を整理し、評価の目的や手法に応じて前提を組み立てます。市況が強いという理由だけで、一律に賃料を増やすと、契約の実態から離れた試算になってしまいます。
空室期間だけでなく、賃料が入らない期間を計算する
入居が決まれば、すぐに通常の賃料が入るとは限りません。賃料免除期間、いわゆるフリーレントが付くこともあります。引渡しや内装工事の条件によっても収入の開始時期は変わります。
比較用に、ある区画の月額賃料を100万円とします。退去後の空室期間が3か月、その後に契約が始まって2か月の賃料免除があると置けば、単純化した最初の12か月の賃料収入は700万円です。12か月すべて入金される1,200万円との差は500万円になります。
| 空室期間 | その後の賃料免除 | 賃料が入る月数 | 最初の12か月の賃料 |
|---|---|---|---|
| 1か月 | 1か月 | 10か月 | 1,000万円 |
| 3か月 | 2か月 | 7か月 | 700万円 |
| 5か月 | 2か月 | 5か月 | 500万円 |
この表は、月額100万円が継続し、空室と免除期間が順に発生する単純な例です。共益費、敷金、原状回復、募集費用、税金などは含めていません。実際には、契約で免除される項目や費用の負担者も確認します。
さらに、建物の管理費や固定的な支出は、空室になっても同じ割合で減るとは限りません。初年度の賃料収入だけでなく、支出を差し引いた収益と資金繰りまで見ると、入替え時の負担をつかみやすくなります。
満室でも、テナントの集中と満了時期に差がある
同じ満室のビルでも、一社が床の大半を借りている場合と、多数の借主に分かれている場合では、退去一件の影響が違います。また、契約満了が同じ時期に重なっていると、複数の募集や工事が一度に発生する可能性があります。
そこで、賃貸借一覧に「全体の賃料に占める割合」と「契約満了・解約予定」を加えてみます。金額の大きい区画、近く予定が変わる区画から確認すると、すべての契約を同じ深さで読むより優先順位が付けやすくなります。
注意したいのは、集中しているから直ちに悪い物件という判断にはならないことです。契約の安定性、借主の継続意向、区画を分けて貸せるか、競合ビルとの違いも含めて考えます。評価の説明では、リスクの名前だけでなく、それが収入や費用にどう表れるかを示すことが重要です。
Q. 市場の空室率1.19%を、そのまま所有ビルの空室損失に使えますか?
A. 市場の方向を把握する参考にはなりますが、個別物件の損失率を自動的に決める数字ではありません。立地、築年、設備、区画、募集履歴、契約の状況などを照らし合わせて検討します。
Q. 解約予告が出ていても、まだ賃料が入っていれば評価に影響しませんか?
A. 将来収入を考える際には重要な情報になります。予告の内容、退去予定日、次の募集条件、工事や空室期間を整理し、評価時点で把握できる事情として検討します。
Q. 空室率が下がれば、還元利回りも必ず下がりますか?
A. 空室率だけでは決まりません。金利、投資家の判断、物件の立地・築年・契約・修繕負担なども関係します。空室率と利回りを機械的に連動させず、それぞれの前提を説明できることが大切です。
アデックスの視点:市場の追い風を、個別の収支に翻訳する
市場が改善しているときほど、個別物件に有利な部分だけを拾わないことが大切です。「空室が減っている」というニュースを、賃貸借一覧、解約予定、募集条件、入金実績につなぐことで、評価の根拠が具体的になります。
アデックスリサーチアンドコンサルティング株式会社では、不動産の価値を考える際、市場指標と物件固有の条件を分けて整理する視点を重視します。満室という一枚の写真に、退去から再稼働までの時間軸を加える。そこまで見て初めて、収益の強さと変動の幅を説明しやすくなります。
あわせて読みたい:不動産評価の価格時点とは、実査日と報告日を分けて資料をそろえる方法|アデックスリサーチアンドコンサルティング株式会社
