
限定価格は、隣地と一体にすることで土地の使い勝手が改善する場合などに検討します。ただし、増える価値の全額が隣地の価格になるわけではありません。実現できる計画と追加費用を確かめることが先です。
「隣の土地が売りに出た。今買わなければ、二度と買えないかもしれない」。隣地購入は、普通の土地探しとは違う悩みを生みます。買えば駐車場がつくれる、建物の配置を変えられる、出入口を広げられる。所有者にとっては、面積以上の意味を持つことがあります。
そこで出てくるのが「限定価格」という考え方です。ただし、「どうしても欲しい人が払える最高額」を、そのまま限定価格と呼ぶわけではありません。増える価値がどこから生まれるのかを、順番に見ていきましょう。
限定価格とは、組み合わせで変わる価値を見る考え方
国土交通省の不動産鑑定評価基準では、限定価格を、隣接不動産との併合などによって、市場が相対的に限られる場合の価格として位置付けています。隣地の併合や、借地権者による底地の取得などが例に挙げられています。
身近に置き換えると、単独では細くて使いにくい土地でも、隣の敷地に加わることで出入口や建物配置が改善する場合です。同じ土地でも、誰がどの土地と組み合わせるかで、経済的な効果が変わります。
ここでいう効果は、単なる好みや思い入れとは区別します。「隣人に売りたくないから高くする」「昔から欲しかったから高く払う」という気持ちだけでは、土地を一体利用することで生じる価値の説明にはなりません。
| 考え方 | 何を捉えるか | 混同しやすいこと |
|---|---|---|
| 正常価格 | 適正な市場で形成される市場価値 | 近隣の売出価格がそのまま正常価格になるわけではない |
| 限定価格 | 併合などによって市場が限られる場面の経済価値 | 欲しい人の予算や感情だけで決めない |
| 実際の売買価格 | 当事者が条件を調整して合意した金額 | 鑑定上の価格と必ず一致するとは限らない |
まず「買った後に何ができるか」を確かめる
隣地を買えば、敷地は広がります。しかし、予定している建物が建てられるか、入口を設けられるかは別の確認です。道路との関係、用途地域、形状や高低差、境界、通行や設備の条件などによって、期待した効果が実現しないことがあります。
例えば、隣地を通じて道路へ出られると考えていても、道路の扱いや必要な手続が想定と違えば、事業計画の修正が必要です。建物を大きくできるという案も、設計上の検討なしに面積だけで計算すると、使える部分を過大に見積もりかねません。
そのため、価格交渉の前に、現状の敷地図、境界資料、登記、道路の資料、予定する利用方法をそろえます。建築計画の可否は建築士や行政の担当窓口などと確認し、その前提を評価に渡すと、何を評価した数字なのかが明確になります。
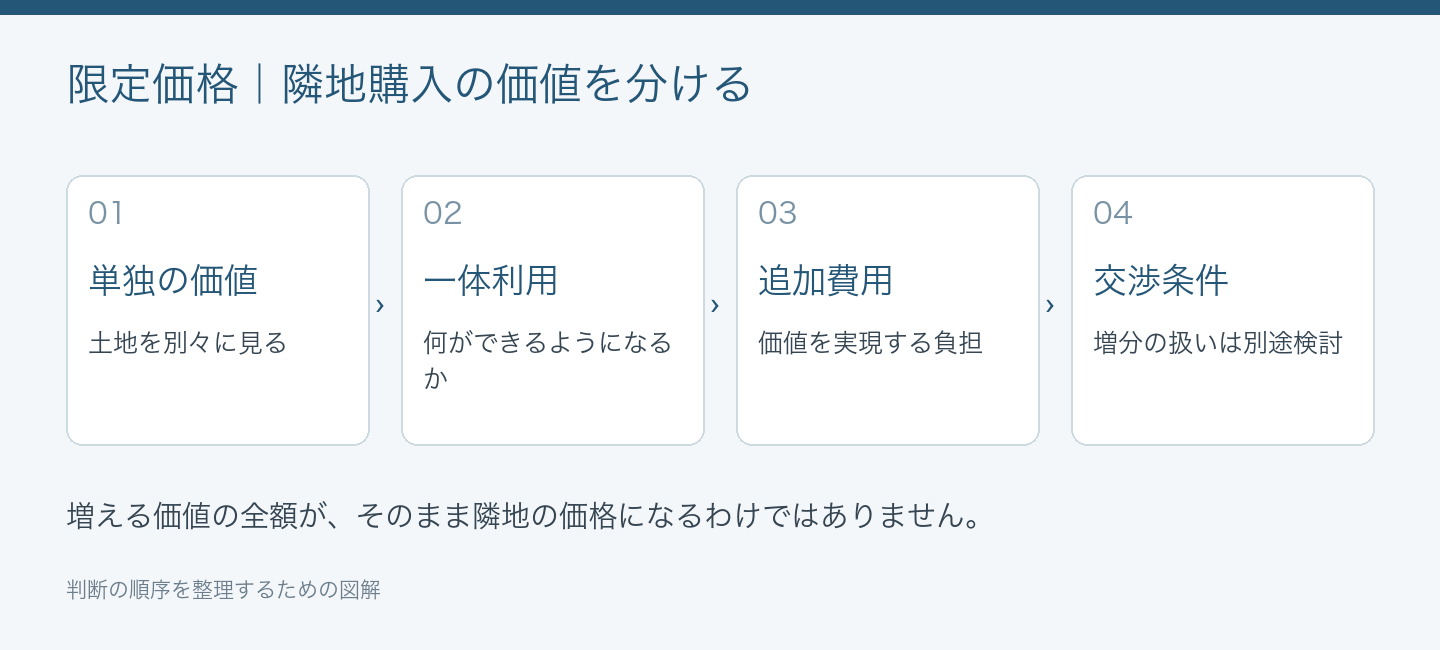
数字で見る:増える600万円を、全部上乗せしてよい?
考え方を理解するため、所有している土地Aの単独の価値を5,000万円、隣地Bの単独の価値を1,000万円と置きます。別々なら合計6,000万円です。一体利用が可能になった後の価値を6,600万円とすると、単純な差は600万円になります。
しかし、併合のために必要な整備などに200万円かかるなら、差額をすべて利益とみなすことはできません。費用を引いた増分は400万円です。さらに、その価値を実現できる条件や期間も確かめる必要があります。
| 項目 | 想定額 | 意味 |
|---|---|---|
| 土地Aの単独価値 | 5,000万円 | 買主がすでに持っている土地 |
| 隣地Bの単独価値 | 1,000万円 | 隣地を単独で見た価値 |
| 単独価値の合計 | 6,000万円 | 比較の出発点 |
| 一体利用後の価値 | 6,600万円 | 実現可能な利用を前提にした想定 |
| 価値の差 | 600万円 | 6,600万円-6,000万円 |
| 今回比較する追加費用 | 200万円 | 整備などに必要と置いた費用 |
| 費用控除後の増分 | 400万円 | 600万円-200万円 |
ここから「Bには1,400万円払えばよい」と機械的に決めることはできません。増分を誰にどれだけ帰属させるか、費用を誰が負担するか、取引条件はどうかなど、検討が残ります。半分ずつとする決まりでもありません。
この計算は正式な鑑定評価額を求める算式ではなく、交渉の前提を整理するための単純な例です。隣地の金額だけを見ると分かりにくい「何に対して上乗せしているのか」を、単独価値、価値の増分、費用に分けて見せています。
買主が上乗せできる幅と、売主が求める額は一致しない
買主は一体利用による効果を期待します。売主は、自分の土地を手放す条件を考えます。同じ資料を見ても立場が違うため、評価上の検討だけで交渉が決着するとは限りません。
例えば買主が、計画を実現するまでの資金負担や事業の不確実性を引き受けるなら、価値の増分をすべて売主へ渡す判断にはならないことがあります。一方、売主には別の買主や保有継続という選択肢があるかもしれません。
大切なのは、相手の事情を推測して金額を押し付けることではなく、価格の根拠と契約条件を分けて話すことです。引渡し時期、解体、測量、残置物、境界確認の負担が変われば、同じ代金でも実際の負担は変わります。
一体利用後の見込みが変わると、余裕はどれだけ変わる?
先ほどの例で、単独価値の合計6,000万円と追加費用200万円を固定し、一体利用後の価値だけを変えてみます。計画の見込みが少し変わるだけでも、上乗せを検討する余地は大きく動きます。
| 一体利用後の価値 | 単独価値合計との差 | 追加費用 | 費用控除後の増分 |
|---|---|---|---|
| 6,200万円 | 200万円 | 200万円 | 0万円 |
| 6,600万円 | 600万円 | 200万円 | 400万円 |
| 6,800万円 | 800万円 | 200万円 | 600万円 |
例えば一体利用後の価値が6,200万円にとどまる場合、この比較では増分が追加費用でなくなります。隣地の購入に意味がないと即断する数字ではありませんが、経済的な上乗せを説明するには別の根拠が必要になります。
この表でも、比較に含めていない税金や資金調達費用などは別途確認します。予定が遅れた場合、工事費が増えた場合も検討すると、「この条件が崩れると難しい」という境目が見えてきます。
よくある疑問:相場、融資、税務ではどう扱う?
Q. 隣地だから、通常の相場より必ず高くなるのですか?
A. 一体利用で経済的な価値が増えるかを確認する必要があります。形状や利用条件が改善しない、整備費が大きいなどの場合もあります。隣接している事実だけで一定割合を上乗せするものではありません。
Q. 鑑定評価で高い価格が出れば、同じ額の融資を受けられますか?
A. 鑑定評価額と融資額は別です。金融機関は担保の扱いや返済計画など独自の観点でも判断します。評価書がどの目的、どの条件を前提に作られるかを、依頼時に確認することが大切です。
Q. 隣地の取得価格が、そのまま税務上の評価になりますか?
A. 売買価格と税務上の評価は同じものではありません。目的ごとに評価方法や確認事項が異なります。取引の検討では価格の根拠を残し、税務上の扱いは税理士などに確認して進めます。
アデックスの視点:「いくら高く払えるか」の前に根拠を共有する
隣地購入は、一度の機会に見えるからこそ、急いで金額を決めたくなります。しかし、限定価格を考えるうえでは、実現可能な利用、単独の価値、併合による変化、必要な費用を順に確認することが重要です。
アデックスリサーチアンドコンサルティング株式会社では、数字の大きさだけでなく、どの条件のもとでその価値を考えるのかを整理する視点を大切にします。売主と買主、設計者、融資担当者で前提が違わないか。そこをそろえることが、納得できる判断に近づく第一歩になります。
あわせて読みたい:土地評価の面積、登記・測量・利用できる範囲を混ぜない資料の読み方|アデックスリサーチアンドコンサルティング株式会社
