
目安世帯年収は住宅価格を年収倍率で割った市場の指標です。年収1,000万円が購入の一律の条件になったわけではありません。対象となる駅や住宅の条件を確認し、融資審査・家計・物件評価を分けて読みます。
「新築マンションには年収1,000万円が必要」。そんな見出しを読むと、そこが住宅購入の合否を分ける線のように感じるかもしれません。しかし、今回の数字は、金融機関の審査基準でも、すべての家庭に共通する予算でもありません。
住宅市場を読むうえで有用な数字だからこそ、何を計算したものかを先に押さえることが大切です。
東京カンテイの分析を報じた、61.4%という数字
日本経済新聞は10月29日、東京カンテイの分析として、2025年の新築マンション購入に必要な目安世帯年収が1,000万円以上となる駅が61.4%で、前年から3.2ポイント上昇したと報じました。
これは首都圏の新築マンションの供給があった駅など、調査の対象条件に基づく結果です。「首都圏に住む世帯の61.4%が購入できない」「全住宅の61.4%が同じ価格帯」という意味ではありません。
東京カンテイが同日公表したKantei eye 128では、駅ごとの新築マンション価格を70㎡に換算し、実際に物件を購入した住宅ローン利用者が「年収の何倍の物件を買ったか」を表す年収倍率で割って、目安世帯年収を算出したと説明しています。
年収の目安は、住宅価格から逆算した数字
計算の構造を、実際の調査値ではない単純な例で見てみます。70㎡換算の価格を7,000万円、用いる年収倍率を7倍と置くと、7,000万円÷7倍=1,000万円です。
ここで重要なのは、価格と倍率の両方が結果に関わることです。価格が同じでも、割る倍率が違えば目安年収は変わります。したがって、目安年収の変化だけを見て「価格が同じ割合だけ上がった」とは言えません。
| 住宅価格 | 年収倍率 | 計算上の目安年収 | |
|---|---|---|---|
| 基準の例 | 7,000万円 | 7倍 | 1,000万円 |
| 価格だけが高い例 | 7,700万円 | 7倍 | 1,100万円 |
| 倍率だけが違う例 | 7,000万円 | 8倍 | 875万円 |
この表は調査の結果を再現したものではありません。割り算の構造を示した例です。また、年収倍率が大きいことを「余裕が増えた」と読むのも早計です。同じ所得に対して、より大きな購入額を負担している可能性があるからです。
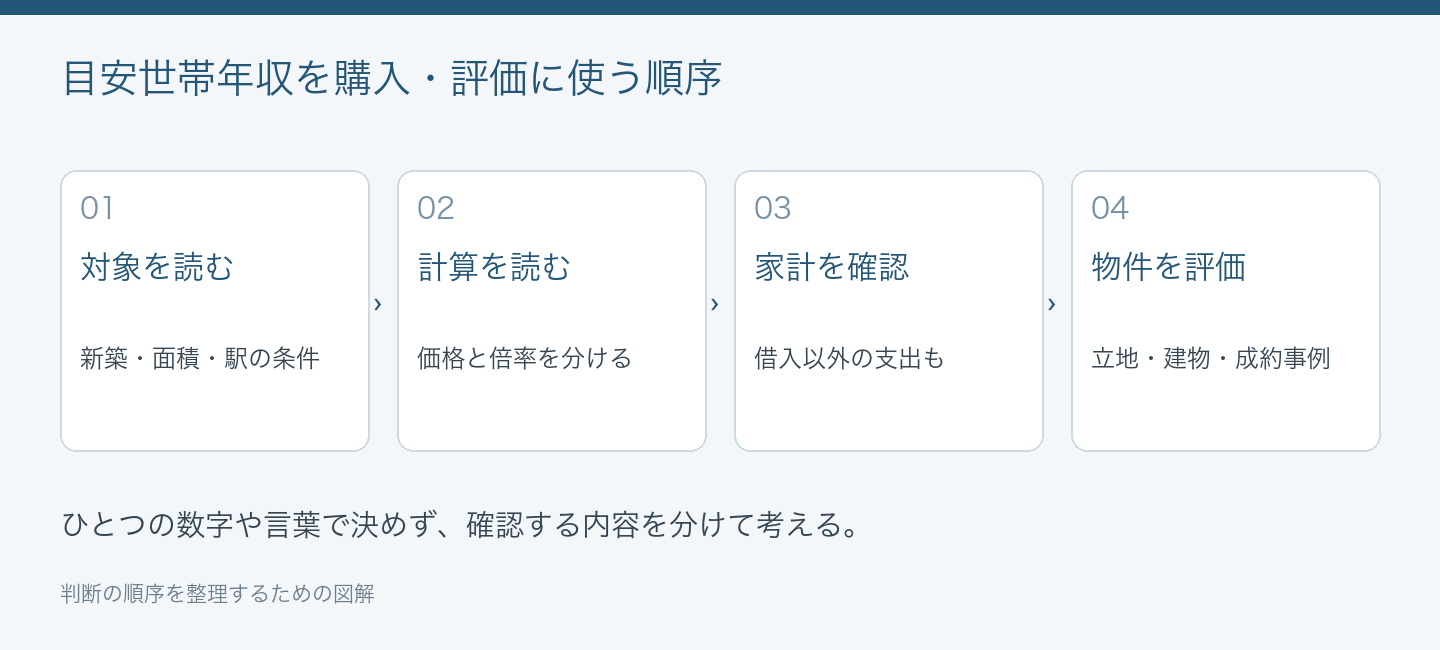
「買える」を三つに分けると、誤解が減る
住宅購入でいう「買える」には、少なくとも三つの意味があります。市場でその価格の物件が見つかること、金融機関が融資すること、その家庭が無理なく支払い続けられることです。
目安世帯年収は、市場の住宅価格と購入者の所得との関係を見る手掛かりです。一方、融資では、借入額や返済期間、ほかの債務なども関係します。家計では、子育て、教育、介護、働き方の変化といった個別の支出・収入が加わります。
| 確認する場面 | 主に見るもの | 統計だけでは決まらないもの |
|---|---|---|
| 市場全体の傾向 | 住宅価格と購入者所得のバランス | 特定の家庭の返済余力 |
| 融資審査 | 金融機関の条件と申込内容 | 必ず借りられる額 |
| 家計の計画 | 手取り・生活費・将来支出 | 生活を維持できる予算 |
| 不動産の評価 | 立地・建物・権利・市場資料 | 個別物件の適正な価格 |
たとえば、同じ世帯年収でも、共働きが続く前提か、片方が休職する可能性があるかで、余裕は異なります。頭金を増やせば借入額は減りますが、手元資金が減るという面もあります。統計の数字に合わせることより、家計の前提を書き出す方が購入判断には役立ちます。
マンションの負担は、ローン返済額だけでは見えない
マンションでは、ローン返済とは別に管理費、修繕積立金、駐車場代、固定資産税などがあります。購入時の諸費用や引越し費用も含めれば、物件価格だけでは必要なお金は分かりません。
仮にローン返済が月16万円、管理費と修繕積立金が合わせて月3万5,000円なら、そこだけで月19万5,000円です。年間では234万円になり、さらに税金や駐車場代などを確認します。この金額は市場相場ではなく、支出を足し合わせるための例です。
新築時の金額だけでなく、修繕積立金の計画や管理の状況も確認したいところです。「年収の目安を超えているから大丈夫」と考えると、購入後の支出が抜け落ちやすくなります。
鑑定評価では、買い手の負担感をどう使うか
住宅価格が所得から離れていく動きは、買い手の層や、購入できる地域・広さの選び方を考える材料になります。新築の予算が合わなければ、中古、より小さい住戸、別の駅へ選択が移る可能性があります。
ただし、この可能性だけを理由に、個別物件の価格を機械的に下げることはできません。その地域で実際にいくらで売買が成立しているか、売り出してから売れるまでの期間がどう変わったか、競合する物件がどれくらいあるかを照合します。
また、駅単位の平均は、駅に近い大型物件や高額物件の供給に影響されることがあります。同じ駅でも徒歩距離、規模、眺望、築年、管理状態は違います。70㎡換算も比較のための整理であり、どの住戸も同じ単価で売れるという意味ではありません。
Q. 世帯年収が1,000万円未満なら購入は無理ですか?
A. 今回の統計からは、そう判断できません。選ぶ地域、広さ、新築か中古か、頭金、返済期間などで条件が変わります。統計と自分の家計・融資条件を別々に確認します。
Q. 目安世帯年収が上がった駅の物件は、必ず値上がりしていますか?
A. その数字だけでは断定できません。価格、年収倍率、供給された物件の構成などを分けて調べる必要があります。個別物件は成約事例や条件を確認して評価します。
アデックスの視点:市場の変化を捉え、個別の答えに飛びつかない
61.4%という数字は、住宅価格と所得の距離を考える入口になります。しかし、統計から個別の購入判断や評価へ進むときには、エリアや広さ、築年数などの前提条件をそろえて見直す作業が欠かせません。
アデックスリサーチアンドコンサルティング株式会社では、こうした市場指標を、地域や個別物件の資料と照合して読む視点を大切にします。年収の一つの線で結論を出さず、「市場の負担感」「家計の支払い」「不動産の価値」を分けることが、数字を役立てる第一歩です。
あわせて読みたい:不動産評価の価格時点とは、実査日と報告日を分けて資料をそろえる方法|アデックスリサーチアンドコンサルティング株式会社
