
NOIは物件の運営による収益、NCFはそこから資本的支出などを調整した収益です。どちらも、そのまま所有者の自由に使えるお金とは限りません。数字の定義と支出の時期をそろえて比較します。
年間の家賃収入は同じ。管理費や固定資産税もほぼ同じ。それなのに、建物を持ち続けたときに残るお金は大きく違う。収益不動産では、こんなことが起こります。
見落としやすいのは、毎年の運営費とは別に発生する設備更新などの支出です。NOIとNCFを読み分けると、「今の運営が生む収益」と「建物を維持していくための支出」を分けて考えられます。難しい略語を覚えるより、収支表のどこに何が入っているかを確かめてみましょう。
NOIとNCFは、どこで分かれる?
NOIはNet Operating Incomeの略で、運営純収益などと呼ばれます。空室などを考慮した賃料等の運営収入から、管理費、固定資産税、修繕費などの運営にかかる費用を引いた収益です。
NCFはNet Cash Flowの略です。不動産証券化協会の用語集では、NOIに敷金等の運用益を加え、資本的支出を差し引いたものとして説明されています。資本的支出とは、設備の更新など、効果が将来にも及ぶ支出として区分されるものです。
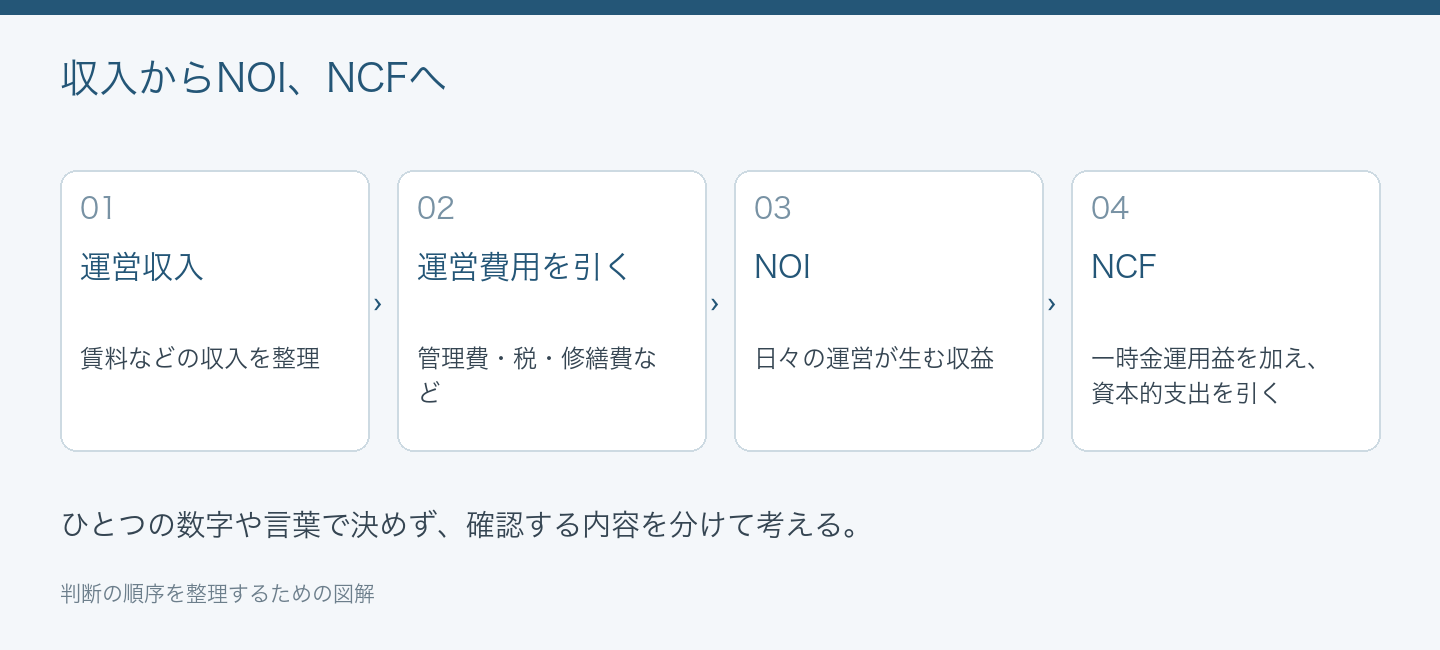
「NOIが高いから、お金がそのまま残る」とは限りません。建物を長く使うには、日常の修繕だけでなく、まとまった更新費用が必要になることがあります。収入が安定していても、支出の予定が近づけば、その年の収支は変わります。
数字で見ると、同じNOIでも差が出る
以下は計算の仕組みを見るための架空の例です。物件の相場や一般的な工事費を示すものではありません。一時金の運用益は、比較を簡単にするため両方ともゼロとします。
| 項目 | 物件A | 物件B |
|---|---|---|
| 運営収入 | 1,500 | 1,500 |
| 運営費用 | 500 | 500 |
| NOI | 1,000 | 1,000 |
| 一時金の運用益 | 0 | 0 |
| 当年の資本的支出 | 100 | 600 |
| NCF | 900 | 400 |
物件BのNCFが小さいのは、この年に資本的支出を多く見込んだからです。ここからすぐに「Bは悪い物件」と決めることはできません。必要な更新を先送りしているAと、適切に更新するBという関係かもしれないからです。
比較では、支出額に加えて、何を、いつ、なぜ更新するかを確認します。工事を行った後の収支と、何もしなかった場合の故障や稼働への影響を、区別して検討する必要があります。ただし、工事をすれば賃料が必ず上がる、という前提は置けません。
修繕費と資本的支出は、名前だけで分けない
請求書に「修繕工事」と書いてあっても、それだけで収支上の扱いが決まるわけではありません。維持や原状回復のための支出か、資産の価値や耐用年数に関わる更新・改良かなど、工事の内容を確認します。
実際の分類は、工事の内容や会計・税務上の取扱い、評価の目的などと整合させて検討します。単純に「少額なら修繕費、大きければ資本的支出」と金額だけで決めると、同じ工事が収支表によって違う位置に入り、比較が難しくなります。
特に注意したいのが二重計上です。ある工事費を運営費用の修繕費に含めたうえで、NCFを計算するときに資本的支出として再び差し引けば、その分だけ収益を低く見てしまいます。逆に、どちらにも含めなければ、収益を高く見せることになります。
| 確かめたいこと | 見る資料 | 見落とした場合 |
|---|---|---|
| 工事の中身 | 見積書、仕様書、工事履歴 | 名称だけで費用を分類する |
| 必要になる時期 | 長期修繕計画、建物調査の資料 | 当年だけ収支が良く見える |
| 計上されている場所 | 運営費用と資本的支出の内訳 | 同じ工事を二重に差し引く |
| 更新後の状態 | 工事範囲、残る設備の情報 | 建物全体を更新済みと考える |
五年間の合計が同じでも、途中の資金は違う
毎年のNOIを1,000万円、一時金運用益をゼロと仮定します。5年間で1,000万円の資本的支出が必要だとしても、初年度にまとめて支出する場合と、各年200万円ずつ支出する場合では、資金の動きが違います。
| 年 | 初年度に1,000万円支出 | 毎年200万円支出 |
|---|---|---|
| 1年目 | 0 | 800 |
| 2年目 | 1,000 | 800 |
| 3年目 | 1,000 | 800 |
| 4年目 | 1,000 | 800 |
| 5年目 | 1,000 | 800 |
| 5年間の単純合計 | 4,000 | 4,000 |
この例では単純合計は同じでも、初年度に使える資金は違います。さらに、将来のお金を現在の価値に換算するDCF法では、支出が発生する時期も評価に関わります。実際の工事時期は自由に均等化できるとは限らないため、平均額を置く場合も、その根拠を確認します。
なお、この表には物件の売却代金や売却費用を入れていません。五年間のNCF合計だけで物件価格を決める例ではなく、途中の支出時期を理解するための比較です。
NCFはローン返済後の手残りとは違う
NOIやNCFは、物件そのものの収益力を見る指標です。一般に、所有者の借入れの元利返済や、所得税・法人税を引いた最終的な手残りとは区別します。決算書上の利益を計算するときに差し引く減価償却費は、その年の現金支出を伴わないため、NOIやNCFを計算する際の運営費用には含めません。
物件の収益力と、買う人の資金調達条件を混ぜると、同じ建物でも借入れの条件次第で収益力が違うように見えてしまいます。「物件としていくら生むか」と「自分の資金計画でいくら残るか」の二段階で読むと、比較の軸がはっきりします。
利回りの分子が違えば、数字を横並びにできない
NOIを価格で割った利回りと、NCFを価格で割った利回りでは、分子が違います。物件AのNOI利回りと物件BのNCF利回りを、そのまま高い・低いで比べるのは適切ではありません。
収益還元の計算でも、採用する収益の定義と、それに対応する利回り・還元率を整合させる必要があります。NOIからNCFへ切り替えたのに率を機械的に据え置けば、収益の扱いの差が価格の差として表れてしまいます。
アデックスリサーチアンドコンサルティング株式会社が重視するのは、略語が付いているかではなく、その数字を第三者がたどれるかです。手元の収支表では、収入の内訳、修繕費と資本的支出の分け方、更新工事の時期、利回りの前提条件が一貫しているかを確認します。数字の根拠をたどれることが、説明できる評価につながります。
Q. NOIとNCFのどちらを見ればよいですか?
A. 両方の役割を分けて見ます。日々の運営による収益を見るNOIに加え、資本的支出を含めてNCFを確認すると、更新費用を見落としにくくなります。資料ごとの定義と内訳も確認してください。
Q. NCFが低い年は、必ず物件価値も低くなりますか?
A. その年の数字だけでは決められません。必要な更新を実施する年なのか、翌年以降の支出はどうなるかなど、期間を広げて確認します。支出を先送りして一時的に高いNCFを出している場合との違いも重要です。
収益不動産を見るとき、家賃の大きさは入口です。その先で、維持に必要なお金と支出の時期まで見渡す。NOIとNCFは、そのために収支表を読み解く道具です。
あわせて読みたい:土地評価の面積、登記・測量・利用できる範囲を混ぜない資料の読み方|アデックスリサーチアンドコンサルティング株式会社
