
フリーレントが付与された収益不動産を評価する際、名目上の契約賃料だけを12カ月分掛け算すると実際の収益力と乖離します。不動産鑑定評価基準の収益還元法の一般的な枠組みを踏まえ、契約賃料と実質的な受取収入、空室損失、募集費用等の総費用を切り分けて確認する実務手順を解説します。
賃貸オフィスや賃貸マンション、商業施設などの収益不動産を評価・検討する際、入居開始後の一定期間について賃料を免除する「フリーレント」が付与されているケースがあります。このとき、賃貸借条件の一覧表に記載された月額の契約賃料だけをそのまま12カ月分掛け算し、表面的な満室想定収入として評価額を算出してしまうと、実際の収益力を見誤る原因になります。
フリーレントは、表面上の契約賃料を維持しながらテナントを誘致する際などに使われる手法ですが、免除期間中は貸主に賃料収入が入らないため、実質的な収入水準は契約上の名目賃料よりも低くなります。本記事では、国土交通省の「不動産鑑定評価基準」における収益還元法の一般的な枠組みを踏まえ、アデックスリサーチアンドコンサルティング株式会社の実務的な確認提案として、契約賃料と実際の収入・費用を分けて整理する手順を解説します。
「募集賃料」「契約賃料」「実効収入」の違いを混同しない
賃貸物件の収入データを見る際は、まず段階の異なる3つの賃料概念を切り分ける必要があります。
1つ目は「募集賃料」です。これは空室区画について貸主が希望して提示している募集条件であり、実際にその金額でテナントが決まるとは限りません。2つ目は「契約賃料(名目賃料)」です。賃貸借契約書に記載された月額賃料ですが、ここに数カ月分のフリーレントが付いている場合、契約期間全体で見た1カ月あたりの実質的な受取額は下がります。そして3つ目が、フリーレントによる免除分や空室等による損失相当額などを考慮した「実効ベースの実質的な収入」です。
国土交通省の「不動産鑑定評価基準」では、収益還元法において対象不動産の純収益を求めるにあたり、総収益から「空室等による損失相当額」や維持管理費・公租公課などの「総費用」を控除する基本的な枠組みが示されています。当社ではこの枠組みを踏まえ、実務上、個別の賃貸借契約における免除期間や契約条件を丁寧に確認し、実質的な収益力を把握することを重視しています。
フリーレント条件を収益評価で整理する5つの確認軸
フリーレントが付いた物件の収益性を検証する際は、「何カ月無料か」という数字だけでなく、契約期間や解約条件、共益費の扱い、さらには募集にかかる費用まで含めて以下の表のように整理します。
| 項目 | 観点 | 次の確認 |
|---|---|---|
| 賃料の3区分 | 募集賃料・契約賃料(名目)・実質的な受取額の差 | 契約書や覚書で名目賃料と免除対象額の内訳を照合する |
| 免除期間と契約期間 | 何年契約に対して何カ月の賃料免除が付いているか | 契約期間(または想定入居期間)全体での実質単価を確認する |
| 解約条件と違約金 | 短期解約時の違約金(免除分返還条項等)の有無 | 免除期間終了直後に退去されるリスクが契約上抑えられているか見る |
| 共益費・管理費の扱い | フリーレント期間中も共益費や水光熱費は発生する契約か | 免除の対象が「賃料のみ」か「共益費込み」かを条文で確かめる |
| 運営費用と募集コスト | 維持管理費のほかテナント募集に伴う費用負担がどうなっているか | 収入面だけでなく、入居回転に伴う募集費用の明細も合わせて確認する |
特に見落とされやすいのが、「フリーレントの合意が本契約書ではなく、別紙の『覚書』に記載されているケース」です。一覧表に月額賃料しか書かれていなくても、覚書で「当初数カ月間は賃料を免除する」と定められている場合があるため、契約関連書類一式の確認が欠かせません。
契約賃料と実際の収入・費用を分けて検証する4段階フロー
フリーレントがある賃貸物件の収益評価を組み立てる際は、名目賃料を一律に還元利回りで割るのではなく、以下の4段階で条件を整理します。
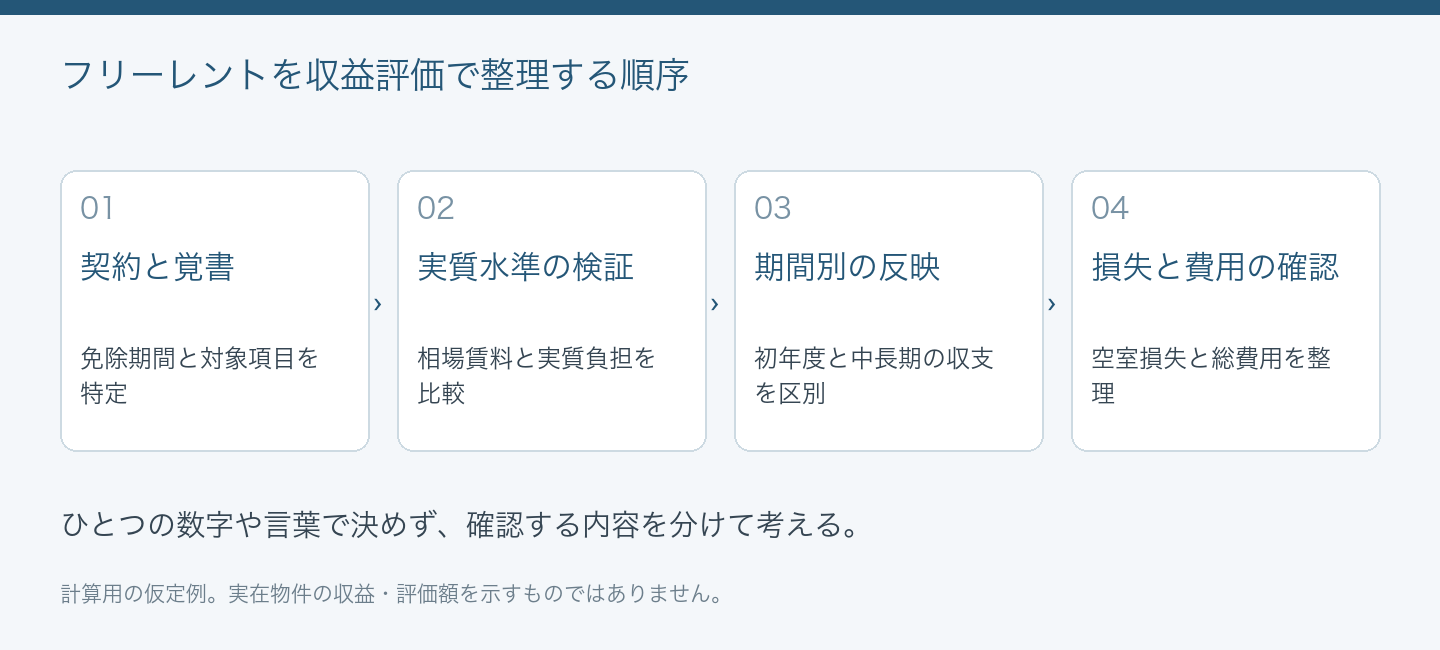
第1段階では、賃貸借契約書および付随する覚書、賃料一覧表を突き合わせ、どの区画に・いつからいつまで・どの項目(賃料のみか共益費も含むか)の免除があるかを特定します。
第2段階では、フリーレントが付与された背景と、周辺相場との関係を検証します。テナントの移転初期負担を軽減する一般的な範囲なのか、それとも周辺の相場賃料より高い「名目賃料」を維持するために長期間の免除を付けているのかによって、退去後の再募集時に見込める持続的な賃料水準の見方が変わるためです。
第3段階では、評価手法(直接還元法やDCF法など)に応じて収入への反映方法を整理します。たとえば各期のキャッシュフローを予測するDCF法では、免除期間中の収入減を該当期の収支に反映し、新規募集想定時にも市場慣行に応じた条件を見込みます。また、一期間の純収益を還元する直接還元法においても、一時的な免除か恒常的に発生する性質のものかを踏まえ、標準化された純収益を検討します。
第4段階では、総収益から控除する「空室等による損失相当額」と、維持管理費・修繕費・公租公課・募集費用などの「総費用」をそれぞれ混同せずに確認し、物件全体の純収益を組み立てます。
仮想例:表面利回りは高く見えたオフィスビルの実質収益を整理するケース
以下は説明用の仮想例です。投資検討中のオフィスビルについて、売主側の簡易資料では「全室稼働中・月額契約賃料の合計から算出した表面利回りは良好」と記載されていたとします。
ここで名目上の契約賃料総額をそのまま使わず、各テナントの賃貸借契約書と覚書を取り寄せて確認しました。すると、直近で入居した2フロアについて、契約期間2年(普通借家)に対し「入居後6カ月間の賃料を免除する覚書」が交わされており、短期解約時の違約金条項も設けられていないことが分かりました。
また、近隣の類似ビルの成約賃料相場を調査したところ、当該テナントの名目契約賃料は周辺相場より高めに設定されており、6カ月の免除分をならした実質的な負担額が周辺相場に近い水準であることが判明しました。あわせて、過去の収支実績からテナント募集費用の明細も確認し、入退去に伴うコスト水準も把握しました。
このように「名目契約賃料」と「実際の受取収入・相場水準・募集費用」を切り分けて整理したことで、表面上の賃料が将来もそのまま継続する前提で一律に還元計算を行うリスクを避け、実態に即した評価を行うことができました。
よくある質問と評価依頼前の資料準備
Q. フリーレント期間中であっても、すでに契約は成立しているのだから満室収入として計算してよいですか?
A. 入居契約自体は成立していても、免除期間中は実際に賃料収入が発生しないため、キャッシュフローや実質的な収益力を把握するうえでは区別して扱う必要があります。また、高い名目賃料を維持するために長期の免除が付いている場合は、その名目賃料が市場の持続的な水準といえるかどうかも検証します。
Q. フリーレントによる減収分は、何年間で割って引き算するという決まった公式がありますか?
A. 物件の用途(オフィス、住居、商業施設等)、契約形態(普通借家か定期借家か)、中途解約条項の有無、地域の商慣行や平均的な入居期間によって前提が異なるため、すべての物件に共通する一律の計算式があるわけではありません。個別契約の条件と市場データに基づいて判断します。
Q. 賃料一覧表にフリーレントの記載がなければ、免除はないと考えて大丈夫ですか?
A. 一覧表の書式によっては、月額の基本賃料と共益費の欄しかなく、フリーレントや期間限定の賃料減額といった特約事項が省略されているケースがあります。賃貸借契約書本体の特約欄や、別途取り交わされた覚書・合意書の有無まで確認することが重要です。
収益不動産の評価を依頼・検討する前には、賃料一覧表だけでなく、全区画の賃貸借契約書・覚書、過去数年間の収支実績(実際の入金実績および維持管理費・募集費用の明細)をそろえてみてください。「契約上の数字」と「実際に入ったお金・出たお金」を分けて確認することが、精度の高い収益評価の基本です。
※本記事は収益不動産の評価における一般的な考え方を解説したものであり、個別物件の鑑定評価額や投資判断を保証するものではありません。正式な不動産鑑定評価や調査については、アデックスリサーチアンドコンサルティング株式会社をはじめとする不動産鑑定士へご相談ください。
