この記事の結論
非上場株の相続税評価では、適用される評価方法と検討中の見直し案を分けて確認します。会社が不動産を持っていても、鑑定評価額をそのまま株式評価へ代入できるとは限りません。株主区分・会社の状況・課税時期が確認の出発点です。
ADEX / 不動産鑑定の知識
この記事の結論
非上場株の相続税評価では、適用される評価方法と検討中の見直し案を分けて確認します。会社が不動産を持っていても、鑑定評価額をそのまま株式評価へ代入できるとは限りません。株主区分・会社の状況・課税時期が確認の出発点です。
2026年8月20日の国税庁有識者会議では、収益力を重視する評価の方向性が示されました。本稿は会議資料の位置付けと不動産を持つ会社の資料整理を解説するもので、個別の税額を計算するものではありません。
国税庁のタックスアンサーでは、株主の区分や会社規模等に応じ、類似業種比準方式、純資産価額方式、両方式の併用、配当還元方式などを用いる枠組みが説明されています。土地保有特定会社など、特定の評価会社に該当する場合の取扱いもあります。会社が不動産を持つという一点だけで適用方式を決めず、税理士と判定資料を確認します。
第5回の資料では、規模別区分の見直し、収益力を重視する方式、簿価純資産を基礎とする残余利益方式のイメージ等が示されています。特定の評価会社や貸付用不動産、負債の範囲なども検討事項です。資料上の仮定を、全社に適用が決まった計算式として使うことはできません。既に適用される通達・様式の改正と、会議で検討する将来の変更も分け、課税時期に対応する資料を確認します。
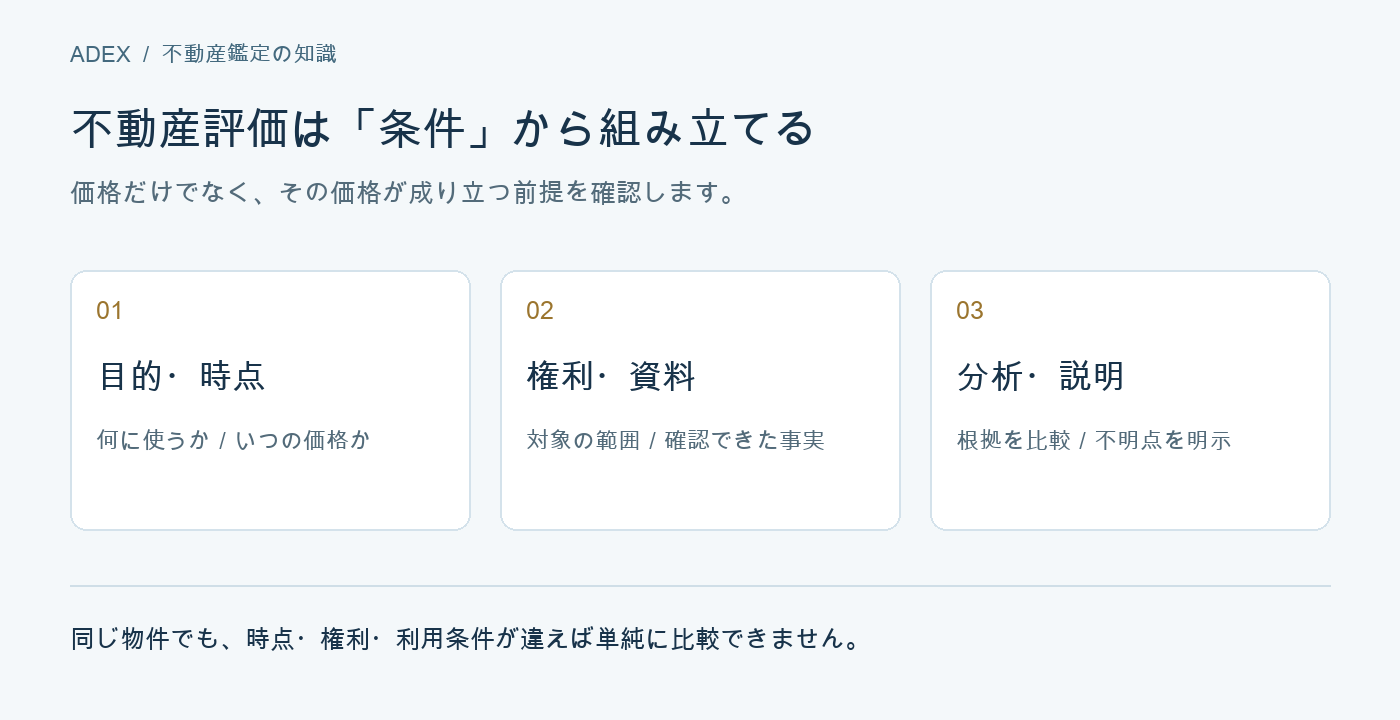
同じ土地でも帳簿価額、相続税評価額、不動産鑑定評価額は目的や条件が異なります。保有物件一覧に所在地、取得日、用途、賃貸状況、権利、面積資料を記載し、金額ごとに評価日と算定根拠を残します。不動産鑑定士は土地建物の経済価値の分析を担い、株式の税務評価への採用可否や申告は税理士が具体的な制度に照らして確認します。
| 項目 | 用意する資料 | 確認先・注意点 |
|---|---|---|
| 株主・会社の区分 | 株主名簿、議決権、決算・取引・従業員資料 | 税理士と適用方式を判定 |
| 保有不動産 | 登記、図面、契約、取得・利用の履歴 | 帳簿上の対象と現況を照合 |
| 金額の種類 | 簿価、税務評価、鑑定評価の根拠 | 別の目的の数字を無条件に置き換えない |
| 制度の時点 | 課税時期、通達、適用時期別の明細書 | 検討案と適用済み制度を区別 |
一律にはいえません。制度内容、株主区分、会社の資産・収益、適用時期等を確認する必要があります。会議資料だけから個社の評価額や税額の増減を確定しないでください。
自動的に置き換わるものではありません。依頼目的と価格時点をそろえ、どの規定に基づき何の資料として使用するかを、税理士と不動産鑑定士で確認します。
参考資料・確認日:2026年10月15日
資料の確認手順や比較表は当社による実務上の整理です。個別案件では、契約・資料・適用制度に応じた確認が必要です。
記事の制度・市場情報は、本文で示した時点と条件に基づきます。個別物件の評価では、依頼目的、価格時点、権利関係と資料の確認が必要です。鑑定評価の業務と進め方もご覧ください。
お客様のお悩みをしっかりお伺いし、
プロの視点で解決の糸口を見つけます。
以下の問い合わせフォームからお気軽にお問い合わせください。