
割引率は将来のお金を現在の価値へ戻すため、最終還元利回りは出口の価格を求めるために使います。二つを同じ数字で置くだけでは根拠にならず、収益・期間・市場の前提との整合を確認します。
収益不動産の評価でDCF法の計算表を見ると、割引率と最終還元利回りが並んでいます。どちらも百分率で表すため、同じ性格の数字に見えるかもしれません。しかし、計算の中で受け持つ役割は異なります。
割引率と最終還元利回りの違いを、単純な説明用の例で整理します。ここで用いる収益額や利回りは市場水準・投資推奨値ではありません。実際の鑑定評価では、対象不動産、価格時点、資料の信頼性に応じた検証が必要です。
DCF法では、保有中の収益と出口の収入を分ける
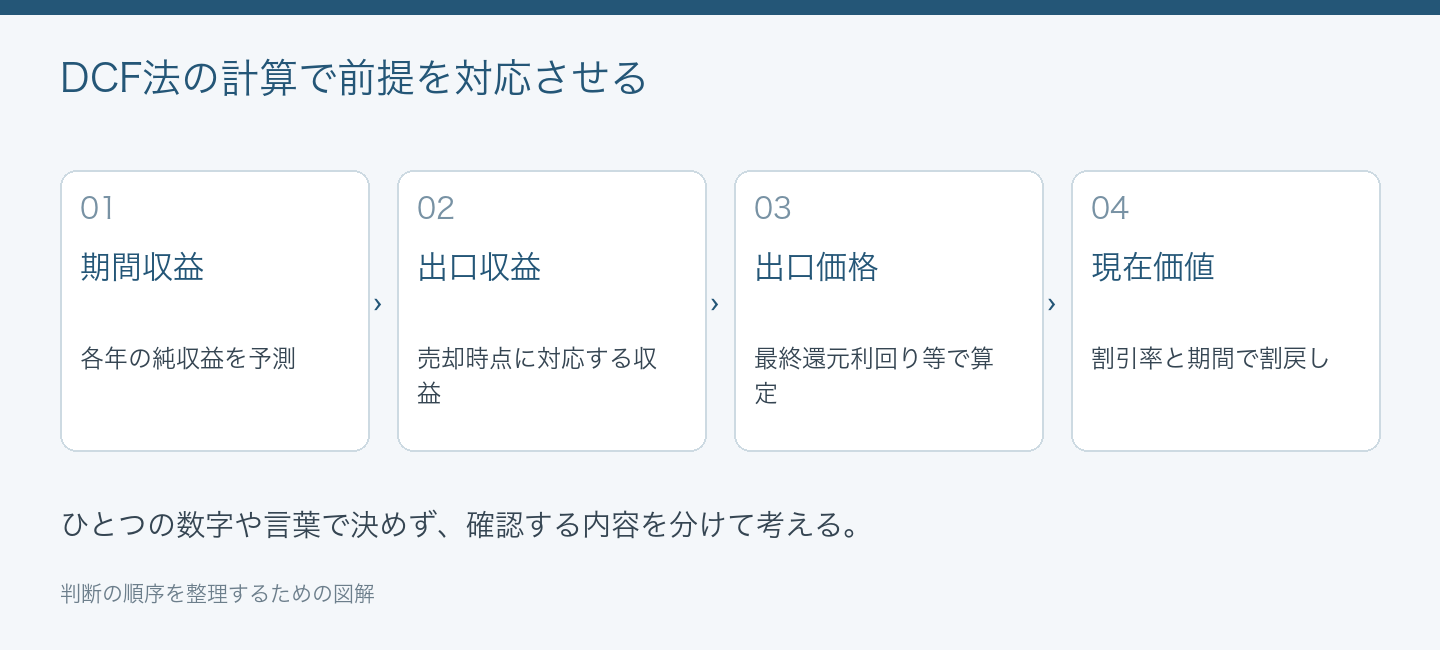
DCF法は、保有期間中に得られる各期の純収益と、期末の売却等から得られる収入を、それぞれ現在価値へ割り戻して合計する考え方です。将来の賃料改定、空室、修繕・更新などを、時系列の前提として確認できる点に特徴があります。
国土交通省の関連資料や日本不動産研究所の基礎知識でも、直接還元法とDCF法は収益還元法の手法として整理されています。ただし、単年度の収益を率で割る計算と、複数年の収益を割り引く計算は、そのまま置き換えられるものではありません。
割引率は、将来の収入を現在価値に戻すための率
将来の100万円と現在の100万円を同じ金額として単純に足し合わせず、時間やリスクを反映させて比較するために割引率を使います。各年の純収益だけでなく、期末に見込む売却収入も、受け取る時点に応じて割り引きます。
割引率を検討するときは、どの収益を割り引くかとの対応が重要です。借入れ返済前の不動産収益と、返済後の投資家の手残りでは、計算の対象が異なります。単に金融機関から提示された借入金利を転記してよい、というものではありません。
また、収益予測を名目額で作るのか、物価変動を除いた実質額で作るのか、税引前後のどちらかも整合させます。計算結果の精細さより、収益と率が同じ前提に立っているかを確認することが先になります。
最終還元利回りは、出口の価格を求めるための率
期末に売却する場面を想定するなら、その時点の不動産を買い手がどのように評価するかを考える必要があります。一般的な説明では、保有最終年の翌期に対応する純収益を最終還元利回りで除して、期末の価格を求めます。その後、必要な売却費用等を反映し、売却収入を現在価値へ戻します。
| 項目 | 割引率 | 最終還元利回り |
|---|---|---|
| 主な役割 | 将来の金額を現在価値へ割り戻す | 出口時点の価格を収益から求める |
| 主に対応するもの | 受領時点ごとの収益・売却収入 | 出口で想定する安定的な純収益 |
| 確認したい前提 | 収益の種類、期間、リスク等 | 経年、将来市場、出口収益等 |
| 避けたい扱い | 借入金利の機械的な転記 | 当初利回りとの理由のない同値設定 |
保有期間が長くなれば建物の経年や競争力、修繕の必要性が変わり得ます。ただし、それを理由に最終還元利回りを必ず一定幅上乗せすればよいという決まりではありません。将来の収益やリスクを別の箇所でも調整しているなら、同じ要因を二重に反映していないかも検討します。
アデックスの視点:出口価格への依存を感応度で確認する
ここでは5年後の出口を想定し、6年目の純収益を1,000万円、売却費用を価格の3%、割引率を5%と仮定します。保有中の1年目から5年目の純収益は計算に含めず、出口からの収入だけを比較します。端数は概算です。
| 最終還元利回り | 出口価格 | 売却費用控除後 | 5年分割引後の現在価値 |
|---|---|---|---|
| 4.5% | 約2億2,222万円 | 約2億1,556万円 | 約1億6,889万円 |
| 5.0% | 2億円 | 1億9,400万円 | 約1億5,200万円 |
| 5.5% | 約1億8,182万円 | 約1億7,636万円 | 約1億3,819万円 |
計算式は、出口価格=1,000万円÷最終還元利回り、費用控除後=出口価格×97%、現在価値=費用控除後÷1.05の5乗です。利回りの小さな違いが出口価格を変え、その差が現在価値にも残ることが分かります。DCF法による全体価格には、ここに各期の純収益の現在価値が加わります。
同じ前提のまま割引率だけを変える表、出口の純収益だけを変える表を別に作れば、どこに結果の感応度があるかを把握できます。複数の前提を同時に動かす場合は、何が変化の原因なのか説明できるようにします。
まとめ:率の大小より、前提の対応を説明する
割引率と最終還元利回りが異なること自体も、同じ数値になること自体も、妥当性を証明しません。採用する収益、保有期間、出口の物件状態、市場の見通しとの関係を説明する必要があります。
アデックスリサーチアンドコンサルティング株式会社では、計算表の数値だけでなく、どの前提が結果に強く影響するかを整理し、評価目的に応じて検証します。
Q. 最終還元利回りは割引率より必ず高くしますか。
A. 一律の大小関係で決めるものではありません。それぞれの役割と、対象収益・時点・物件状態等の前提に対応する根拠を確認します。
Q. 出口価格の現在価値だけがDCF法の評価額ですか。
A. 違います。各期の純収益の現在価値と、期末の売却等による収入の現在価値を合計して検討します。表は出口部分のみを示した説明例です。
あわせて読みたい:土地評価の面積、登記・測量・利用できる範囲を混ぜない資料の読み方|アデックスリサーチアンドコンサルティング株式会社
