
東京都区部CPIの公表を受け、家計の物価指標と個別物件の管理費の違いを考えます。契約範囲・作業時間・単価・設備条件を揃えて比較し、収益や鑑定評価額への影響は個別に確かめます。
2026年10月30日、総務省統計局より「東京都区部消費者物価指数(CPI)速報値」が公表されました。CPIは、一般世帯が購入する財やサービスの価格変動を総合的に測定する指標であり、マクロ経済の動向を把握する代表的な統計です。不動産管理の実務現場においても、物価上昇に伴う人件費や資材価格の高騰を背景に、管理委託費の見直しや見積り交渉が活発化しています。しかし、公的指数であるCPIの変動率を、そのまま不動産の管理費見積りや鑑定評価額の改定に機械的に適用することは適切ではありません。本記事では、公的統計の性質を正しく理解した上で、実務における積算・見積り交渉および評価上の注意点を解説します。
物価指標の性質と不動産管理実務における役割
消費者物価指数(CPI)は、家庭会計における消費構造を反映した「物価の変動」を示すものであり、特定の不動産物件における管理業務の原価構造を直接示すものではありません。管理業務には、清掃員や警備員の労務費、設備機器の保守点検費用、共用部の電気代、修繕資材費など、多様な費目(コスト要因)が含まれており、それぞれの価格変動リスクは異なる要因で発生します。
管理会社から物価や人件費を理由に見直しの打診を受けた場合、CPIは経済環境を共有する資料になります。ただし、その数値だけでは対象物件の作業時間や設備の条件は分かりません。単価が変わった部分と作業量が変わった部分を分け、提示額の内訳を確認します。
鑑定評価で収益や費用を検討するときも、どの費目がどの根拠で変化するかを整理します。対象物件の過去の実績、契約、設備状態や類似物件の水準に照らし、統計の対象・時点と個別物件との対応を説明できることが大切です。
管理委託費見積りの構造と「機械的スライド」を避けるべき理由
管理費の見積り改定を行う際、最も避けるべきは「CPIが前年比〇%上がったため、管理費一律〇%引き上げを妥当とする」といった簡易的な思考に依存することです。
管理費を構成する主要費目と変動要因
管理委託費の内訳は、主に以下のような要素に分解されます。
人件費(労務費): 清掃、警備、窓口業務等。最低賃金の引き上げや人手不足による募集賃金の上昇が直接影響します。
光熱費・動力費: 共用部分の電気代、水道代。エネルギー価格や公的補助の動向に左右されます。
修繕費・資材費: 日常修繕、消耗品調達。建築資材や物流コストの変動が影響します。
外注委託費: エレベーター、消防設備などの専門技術を要する法定点検費。
これらは必ずしもCPI全体と同等比例で動くわけではありません。例えば、CPI全体の上がり幅が緩やかであっても、最低賃金の改定によって清掃労務費が大きく高騰しているケースや、逆にエネルギー価格の安定によって光熱費の負担が軽減しているケースが存在します。
機械的補正の限界
指数による機械的な補正(インデックス・スライド)は、実際のサービス提供コストと見積り金額との乖離を生じさせます。管理委託費の適正化には、管理会社側から各費目の単価や作業頻度、仕様変更に関する「根拠ある積算」の提示を受け、個別具体的に協議するプロセスが不可欠です。
指数参照と実費算定の比較分析
不動産管理費や適正価格の検証において、「公的指数に依存するアプローチ」と「個別実費・見積り等によるアプローチ」の違いを比較整理します。
| 比較軸 | 公的指数(CPI等)参照アプローチ | 個別積算・実費査定アプローチ(推奨) |
|---|---|---|
| 主な目的 | マクロな経済環境・物価傾向の把握 | 個別物件の適正管理コスト・収益性の特定 |
| 根拠資料 | 総務省統計局発表の各種指数 | 現場作業仕様書、再見積書、労務単価表、修繕履歴 |
| 適用時の強み | 客観的な統計データとして協議の契機としやすい | 費目ごとの妥当性を詳細に検証・交渉できる |
| 実務上の留意点 | 個別物件の労務割合や設備状態を反映できない | 仕様の精査や複数社見積り比較に相応の手間を要する |
※本表は不動産管理および査定実務における考え方の比較であり、価格交渉や法的妥当性の結論を保証するものではありません。
適正な管理委託費見直し交渉の4段階プロセス
管理費改定の打診を受けた際、または適正化を図る際の実務フロー案は以下の通りです。
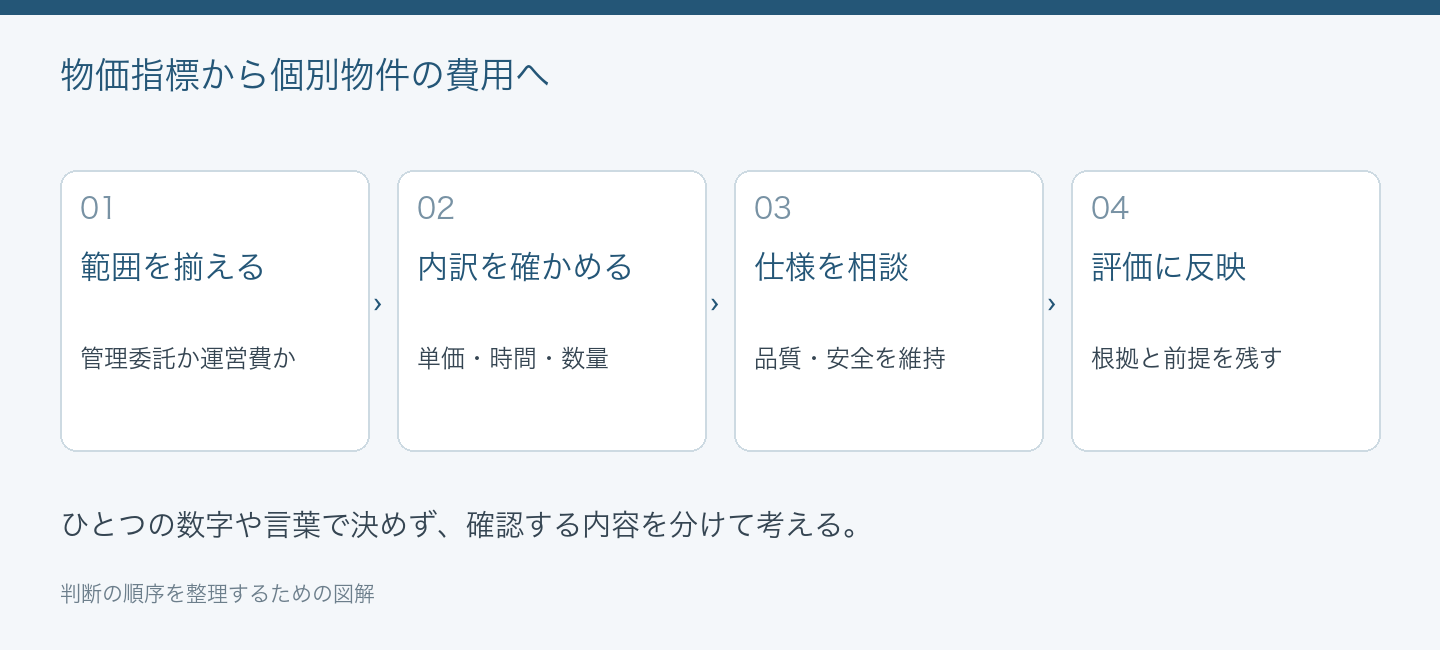
単に提示額を拒否したり無条件に受け入れたりするのではなく、第3段階のように「価格の上昇を受け入れる代わりに、仕様の合理化を図る」といった相互調整を行うことが、管理クオリティを維持しながらコストをコントロールする要となります。
実務で直面する具体的ケースと対応のポイント
以下は見積りの比較方法を考える仮定例であり、実際の交渉結果や鑑定実績ではありません。管理会社から管理委託費の10%増額を提案された商業ビルを想定します。
見積書には清掃、受付、設備点検が含まれていますが、共用部の電気代は所有者が電力会社へ別途支払う契約だとします。この場合、電気代上昇の説明を、そのまま委託費全体の増額根拠とすることはできません。最初に契約範囲を揃えます。
内訳の確認:清掃の時間数、回数、単価と、設備点検の作業範囲を新旧で比較します。相手方の従業員個人の給与など不要な個人情報まで求めず、改定理由を確認できる費目別の説明や見積りを受けます。
仕様の確認:清掃回数を減らす案が出た場合、衛生状態や利用者への影響も確認します。法定点検や安全上必要な作業を、金額を下げるためだけに削らないようにします。仕様変更の有無を揃えた比較と、変更案の比較を分けます。
協議内容の記録:どの作業を継続し、単価や頻度をどう変えるか、開始時期を含めて書面に残します。増額率の結論を先に決めるのではなく、提示された根拠と必要な品質に照らして検討します。
このように、指数を交渉のきっかけとしつつも、最終的な着地は個別現場の「数量(時間・頻度)×単価」の精査によって導き出すことが実務上の正攻法です。
実務Q&A
Q1. 不動産鑑定評価において、対象不動産の過年度の運営費用を補正する際、CPI等の指数で一律に調整することは認められますか?
A1. 指数を使う場合にも、対象費目や期間との対応を確かめる必要があります。過去の実績や新しい見積りがあるのか、将来の費用を推計しているのかを分けて記録します。評価額全体へ物価上昇率をそのまま掛けるのではなく、収益・費用・利回り等の前提を個別に検討します。
Q2. 管理会社から「最低賃金の引き上げに伴い、契約期間の途中だが即座に管理費を引き上げたい」と要求された場合、応じる義務はありますか?
A2. 契約の改定条項や当事者間の協議内容、適用される法令等を確認します。最低賃金が改定されたという事実と、発注者と管理会社の委託料の変更は別の確認事項です。一方的に据え置く結論も先に決めず、必要な労務の確保、作業仕様、開始時期を相談し、必要に応じ専門家へ確認します。
