この記事の結論
金利据え置きは、その会合で政策金利を変更しないという判断です。住宅ローン金利、長期金利、収益不動産の利回りまで固定するものではありません。2025年3月の0.5%据え置きは過去の決定として扱い、現在の判断には最新の公表と契約条件を確認します。
ADEX / 不動産鑑定の知識
この記事の結論
金利据え置きは、その会合で政策金利を変更しないという判断です。住宅ローン金利、長期金利、収益不動産の利回りまで固定するものではありません。2025年3月の0.5%据え置きは過去の決定として扱い、現在の判断には最新の公表と契約条件を確認します。
旧記事の「いま据え置き」という説明を改め、2025年3月19日の決定を事例として読み解きます。政策金利から不動産価格までが一対一で動かない理由を整理します。
日銀は2025年3月19日、次回会合までの方針として無担保コール翌日物を0.5%程度で推移するよう促すと決定しました。その後の2025年度の金融市場調節に関する日銀資料には、同年12月に0.75%程度へ変更した経緯が記載されています。したがって、3月の据え置きを現在も続く金利水準や、将来の安定の保証として引用することはできません。最新値は日銀の会合別公表文で確認します。
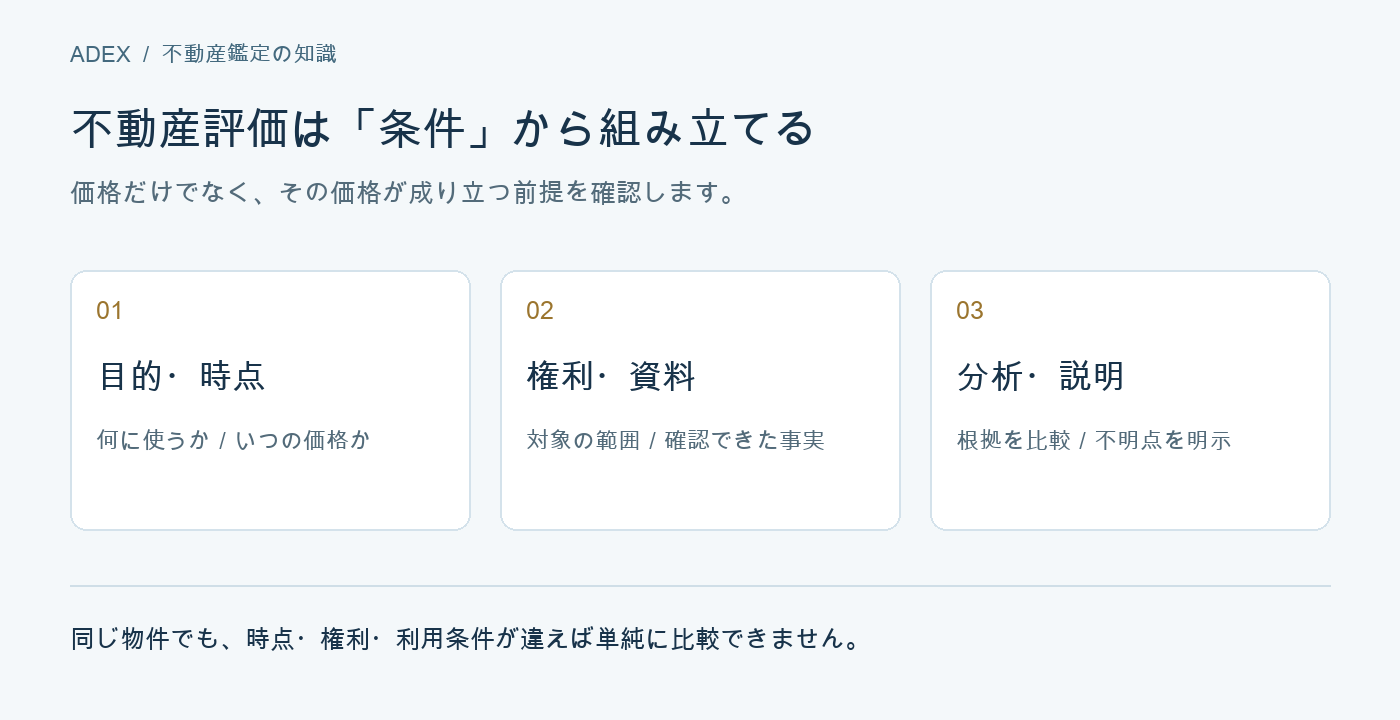
長期金利は将来の金利・物価見通し等で変わり、銀行の商品条件も政策金利だけで決まりません。借入済みの変動金利には過去の改定が時間差で適用されることもあります。収益不動産の還元利回りは借入金利そのものではなく、収益の持続性、物件のリスク、市場の取引条件等を踏まえます。「据え置きなので割引率も固定」「借入負担も今後増えない」とは判断しないようにします。
説明用に年間純収益400万円を還元利回り4%で割ると1億円、同じ収益を5%で割ると8,000万円です。一方、純収益が350万円へ下がれば4%でも8,750万円です。下表は単純な直接還元の計算例で、市場予測や鑑定結果ではありません。実際は賃貸契約、空室、費用、修繕、権利、売却条件等を確認します。借入返済後の手残りを、そのままこの純収益に置き換えないことも大切です。
| 年間純収益 | 還元利回り | 単純な直接還元の計算額 |
|---|---|---|
| 400万円 | 4% | 1億円 |
| 400万円 | 5% | 8,000万円 |
| 350万円 | 4% | 8,750万円 |
| 350万円 | 5% | 7,000万円 |
変わらないとは限りません。物件の収益・リスクや市場参加者の判断も関係します。
いいえ。計算の仕組みを示す仮定です。適用利回りは対象と時点に合う資料で判断します。
参考資料・確認日:2026年10月15日
資料の確認手順や比較表は当社による実務上の整理です。個別案件では、契約・資料・適用制度に応じた確認が必要です。
記事の制度・市場情報は、本文で示した時点と条件に基づきます。個別物件の評価では、依頼目的、価格時点、権利関係と資料の確認が必要です。鑑定評価の業務と進め方もご覧ください。
お客様のお悩みをしっかりお伺いし、
プロの視点で解決の糸口を見つけます。
以下の問い合わせフォームからお気軽にお問い合わせください。