この記事の結論:共有持分売却と立替金の精算は、別々の明細にします。自分が支払った総額、他の共有者に負担を求める額、相手が認めている額は同じとは限りません。税金や修繕費の資料を残し、売却価格に当然に上乗せできると考えず確認しましょう。
- 支払総額と、自分の負担分・未精算分を分けます。
- 請求書だけでなく、実際に支払った記録と合意の内容をそろえます。
- 売買と債権の扱いは別に確認し、精算を契約書にどう反映するか相談します。
この記事は、費用を立て替えている所有者と、共有持分の売却相談を受ける仲介担当者に向けた解説です。
内容確認・更新:2026年10月16日
共有持分売却と立替金、最初に分けたい三つの金額
「自分だけが税金を払ってきたので、その分を高く買ってほしい」。共有持分の相談では、物件の価格と、共有者間で負担してきた費用の話が重なることがあります。しかし、買取価格は対象となる持分や物件の状態などを踏まえて検討するもので、過去の支出額がそのまま増額される仕組みではありません。
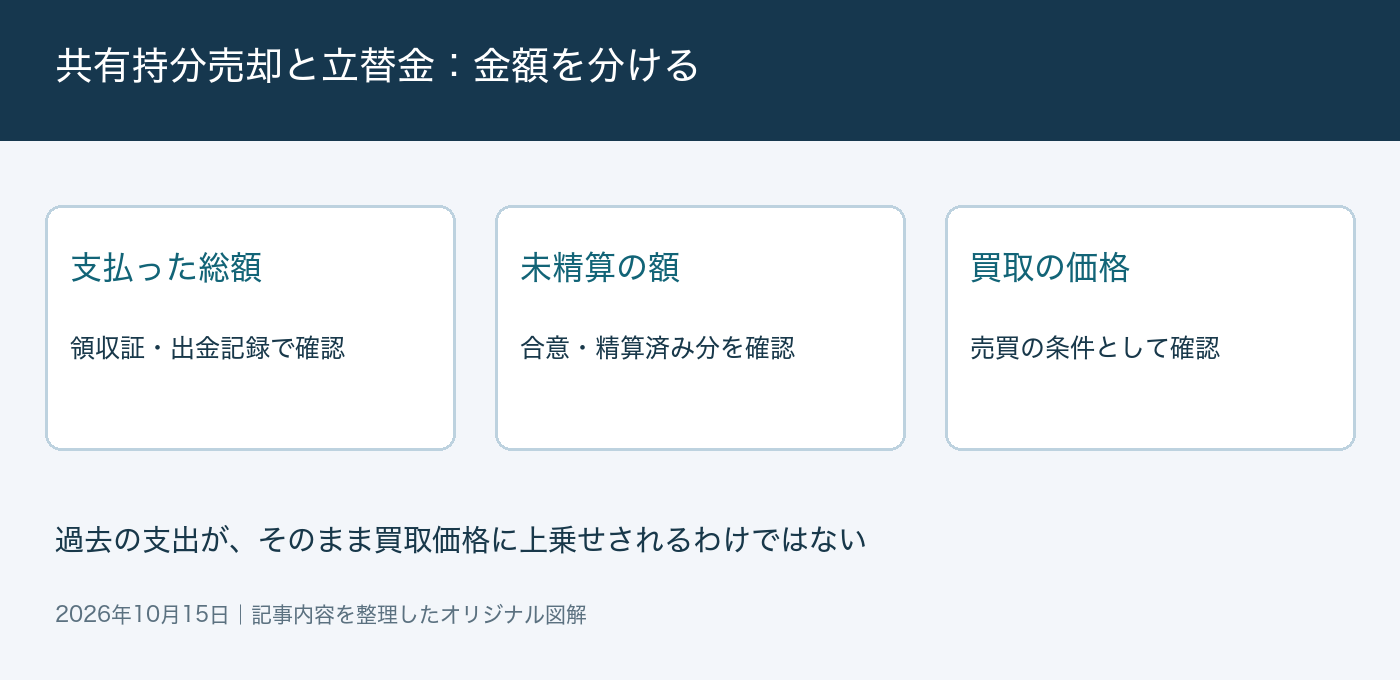
相談時には、①自分が支払った総額、②自分の負担と考える額、③他の共有者との間で精算を求めている額に分けます。さらに③を、相手が認めているもの、確認中のもの、争いがあるものに分けると、価格の話と権利の話が混ざりにくくなります。
固定資産税の納税義務と、共有者同士の負担は別に確認
横浜市は、共有の固定資産税について、共有者全員が連帯して納める義務を負い、自分の持分相当額を納めただけでは納税義務が消滅しない場合があると説明しています。通知書が代表者一人に届くことと、その人だけが最終的に負担すべきことは同じではありません。
一方、民法第253条は共有物の管理費用等を持分に応じて負担することを定めています。具体的な精算では、共有者間の合意や支出の内容なども確認が必要です。納税先に対する義務と、共有者同士でお金をどう精算するかを、一枚の計算で済ませないようにします。
納税通知書は課税額を示す資料、領収証や口座の出金記録は支払を示す資料です。どちらか一方だけでは「誰が、いつ、いくら払ったか」が分からない場合があります。年度ごとに二つを組み合わせ、同じ支払を二重に数えないよう照合します。
修繕費は工事の内容と合意の記録を残す
修繕の請求書があっても、すべての支出について他の共有者に同じ割合で負担を求められると即断はできません。何を直したのか、誰が発注したのか、他の共有者とどのようなやり取りをしたのかを整理します。
雨漏り箇所の補修、設備の交換、使っている人の希望による内装変更など、支出の性質が違えば確認事項も変わります。相談用の一覧には、工事日・対象箇所・金額・支払者・同意や連絡の記録を付けます。工事の必要性や費用負担に争いがあれば、法律専門家へ確認する項目です。
売却前に未精算額を隠さず、引継ぎ方を確認する
民法第254条には、共有者の一人が共有物について他の共有者に対して有する債権を、その特定承継人に対しても行使できる旨の規定があります。どの請求がこれに当たるかを自己判断せず、未精算の費用や請求を受けている事情は、売却相談の段階で伝えることが大切です。
自分が費用を立て替えた場合も、他の共有者から費用を求められている場合も、契約で何を扱うか確認します。買取代金、費用の精算、債権の扱い、手続費用を別の欄にし、合意していない金額を勝手に差し引いたり、債権が当然に買主へ移ると考えたりしないようにしましょう。
共有持分の確認表
| 確認する項目 | 見落としやすい点 | 実務上の確認 |
|---|---|---|
| 固定資産税 | 通知書だけで支払済みと扱う | 年度・納付額・支払者を照合 |
| 修繕費 | 工事総額をそのまま請求額にする | 工事内容と合意の記録を確認 |
| 入金済みの精算 | 過去に受け取った分を忘れる | 受領日と金額を一覧に反映 |
| 売買の条件 | 立替金を当然に代金へ加算する | 価格と精算条件を分けて協議 |
よくある質問
税金を多く払った分、持分割合も増えますか?
費用の支払だけで登記上の持分割合が自動的に増えるわけではありません。持分と費用の精算は別に確認します。
領収証が一部なくても売却相談はできますか?
はい。領収証が一部なくても、残っている資料から売却相談を始められます。口座記録などで補えるものと、不明なものを分けてお知らせください。
株式会社SAの視点:案件紹介では価格表と精算表を分ける
仲介会社が持分案件を紹介する際は、売主の希望価格に加えて、未精算費用の有無を別紙にすると条件の確認がしやすくなります。個別の請求権や相殺の可否は法律専門家の判断が必要です。
次の例は書類整理の練習用です。実際に請求できる金額を示すものではありません。
| 比較する項目 | シミュレーション(説明のための想定例) |
|---|---|
| 想定条件 | 持分各2分の1。税金20万円と修繕費40万円を一人が支払った |
| 支払総額 | 60万円。ここではまだ他の共有者への請求額としない |
| 単純な持分按分 | 30万円。ただし負担の合意、支出の性質、精算済み額を確認する前の参考計算 |
| 売却相談の伝え方 | 買取希望価格とは別に、60万円の支払資料と未精算の経緯を提出 |
関連解説:株式会社SAの共有持分記事一覧
まとめ
共有持分売却と立替金は、同時に相談しても、同じ数字にまとめないことが重要です。支払った事実、精算の根拠、相手の認識を分けて伝えましょう。
資料がそろわないことを理由に抱え込まず、未確認部分を明示して、売却条件と専門家への確認事項を整理してください。
状況に合わせて、詳しい記事を見る
未精算の費用がある共有持分も、SAへ
税金や修繕費の精算が終わっていなくてもご相談ください。SAは権利関係を見極め、現況での買取を進めます。他社より2割高い買取実績、自己資金50億円、即日契約・3日決済の実績があります。
仲介・買取会社の方は、専門チームへ物件をご紹介ください。