空き家の火災保険は、保険証券の満期日だけを見ても、いまの使い方が補償の対象か分かりません。親が施設に移った家や、亡くなった親の家を家族で管理しているときは、誰が契約しているかと、建物がいつからどんな状態にあるかを確認し、保険会社か取扱代理店に伝えます。
保険証券を探す間に、最後に住んだ日、現在の利用、次に家をどうする予定かを一枚にまとめます。家族の話し合いが続いていても、確認済みの範囲で契約先に問い合わせられます。
「保険料の引き落としは続いているけれど、相談するなら今だろうか」。家の使い方が変わったときは、更新案内を待たず、手元の書類と現在の状況を先に揃えておくと、契約先に具体的に質問できます。
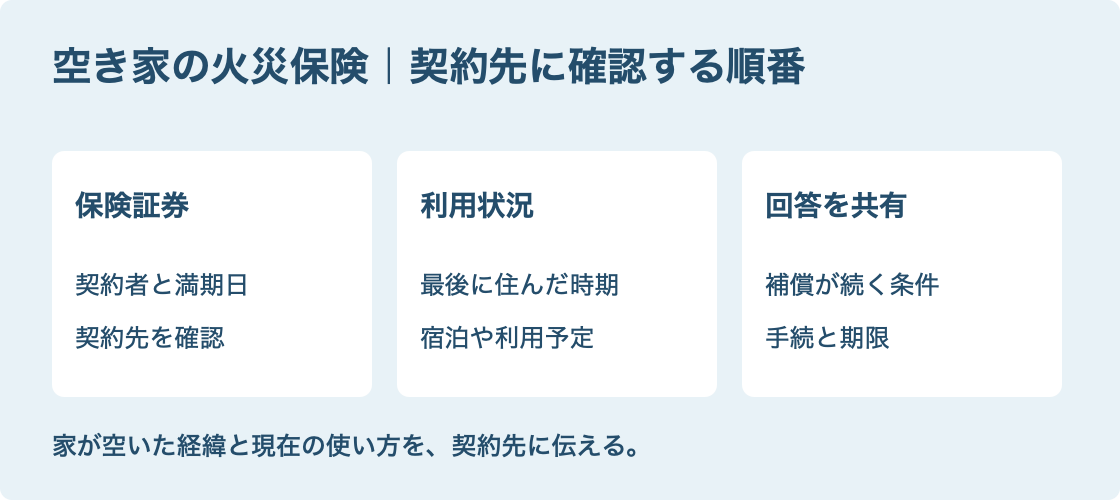
空き家の火災保険は、契約者と住んでいた人から確認
親の転居後、週末に家を見に行く人と、保険の書類を持っている人が別になることがあります。まず保険証券や更新案内を探し、契約番号、契約者、保険の対象(建物・家財)、満期日を確認します。書類が見当たらない場合は、確認できる範囲で通帳の引き落とし履歴、カード明細や郵便物から契約先の手がかりを探します。保険料を払っている人と、証券に載る契約者が同じとは限りません。
契約者が亡くなっている場合は、死亡の事実と現時点の管理状況を、契約先に伝えます。保険会社の公式FAQには、死亡時に契約名義の変更手続が必要な商品例があります。保険会社や契約によって必要書類や手順が異なるため、契約番号をもとに確認します。
証券を開いて、建物の使い方が変わった時期を伝える
日本損害保険協会は、建物の構造や用法の変更などを、契約上の通知事項の例として挙げています。住まなくなった経緯が同じでも、一時帰宅を予定している家、人が住まず家財だけが残っている家、改修中の家では、確認すべき事実が違います。住まなくなったことで、契約区分や補償範囲の変更が必要になる場合があります。もともと契約者の居住を引受条件とする商品もあるため、契約先に実際の状況を伝え、補償が続く条件と必要な手続を確かめます。
モデルケースとして、親が施設に入って3か月、子が月に一度通い、家財が残っているとします。「空き家です」と一言で済ませず、最後に居住していた時期、今も誰かが宿泊するか、今後の利用の予定を伝えます。帰宅や売却の予定が決まっていない場合も、そのまま伝えます。
| 場面 | 契約先に伝えること | 確認すること |
|---|---|---|
| 施設への入居・転居 | 住まなくなった時期、宿泊や家財の有無 | 今の契約で補償が続くか、変更が必要か |
| 契約者が死亡 | 契約番号、亡くなったこと、管理状況 | 誰が名義変更できるか、必要な書面 |
| 売却・引渡し | 満期日、引渡し予定日、管理の予定 | 引渡しまでの補償と手続時期 |
家族で管理するときは、連絡役と回答を共有する
家族で一人を連絡役に決め、保険会社から求められた資料や補償の扱い、回答日をメモします。家族の一人が管理や連絡を担っても、そのことだけで契約変更ができるとは限りません。手続を誰が行えるか、相続関係の資料が必要かなども先方に確認し、家族には対象となる家と期限、次にすることを共有します。
売却や引渡しまでの間に、補償がどうなるか確かめる
売り出しを始める日と、家を引き渡す日は違います。売買契約を結んだら、引渡し予定日を保険会社に伝え、補償が途切れる期間を作らないよう、今の契約の終了日と手続の時期を確かめます。引渡しが延びたときは、満期や変更・解約の予定を改めて相談します。空き家の火災保険は、家を残すかどうかと並行して、今の契約でいつまでどこまで補償されるか確かめましょう。
よくある質問
通って換気をしていれば居住用の保険が続きますか?
通う頻度だけでは判断できません。実際に住む人や宿泊、利用の予定を伝え、居住や用途の扱いと必要な手続を契約先に確認してください。