底地の抵当権は、登記の記載と現在の借入状況を別々に確認します。売却価格だけでなく、担保を外す条件、必要資金、書類の準備がそろって初めて、決済の見通しが立ちます。
底地を売ろうと登記事項証明書を取ったら、昔の金融機関の名前が載っている。家族に聞くと「その借入れは返したはず」。それでも抵当権の欄が残っていると、話を進めてよいのか不安になります。
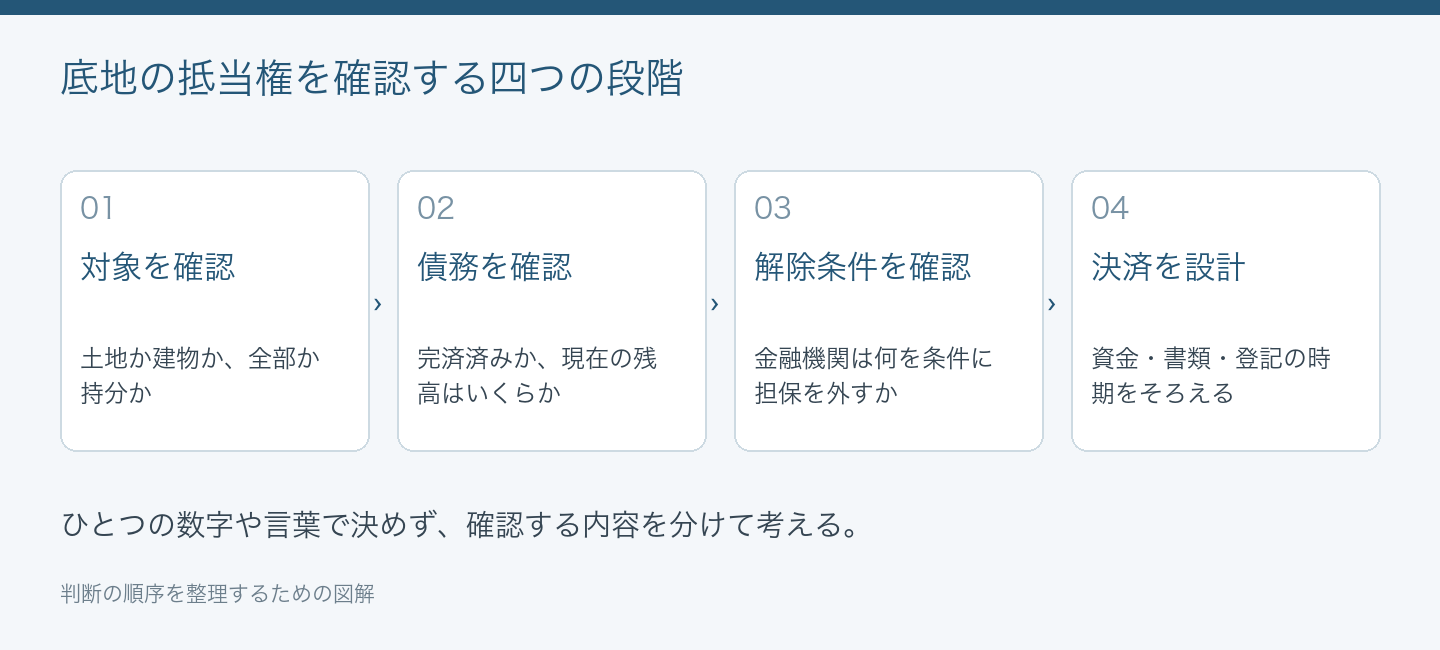
まず確認したいのは、「抵当権の登記がある」と「今も同じ金額の借金がある」は同じ意味ではない、ということです。底地の抵当権を考えるときは、登記、現在の債務、担保を外す条件を分けると、次に聞く相手がはっきりします。
最初に、どの不動産に設定された担保かを見る
底地は、借地人が建物を所有して使っている土地の所有権です。土地の登記と借地人の建物の登記は別なので、どちらに、誰の借入れを担保する権利が付いているかを読み分けます。
借地人の建物に抵当権があることと、地主の土地そのものに抵当権があることでは、売却時の確認対象が違います。書類に金融機関の名前がある、というだけで判断せず、物件の所在・地番・家屋番号と、担保の対象を確認してください。
また、土地の所有者と債務者が同じとは限りません。家族や会社の借入れのために土地を担保にしている場合もあります。「自分は借りていない」だけでは、土地に担保がないことの確認にはなりません。
完済しているなら、抹消登記が済んでいるか
法務局は、ローンを完済しても抵当権の登記は自動的には消えないため、抹消の手続きが必要と案内しています。返済を終えたという家族の記憶と、登記が残っていることは両立します。
この場合に探したいのは、金融機関から受け取った抹消用の書類です。書類が古い、金融機関の名称が変わっている、登記名義人の住所が今と違うといった事情があれば、必要な手続きの確認に時間がかかることがあります。
「返したはずだから、決済日にどうにかなる」と考えず、売却相談の早い段階で書類を見てもらいましょう。登記の専門家である司法書士へ、現在の登記と手元の資料をセットで示すと、足りない情報を具体化しやすくなります。
| 状況 | まず確かめること | 早めに用意する物 |
|---|---|---|
| 完済したはず | 完済の事実と抹消書類の有無 | 金融機関から届いた書類 |
| まだ返済中 | 決済予定日時点の返済額と解除条件 | 返済予定表、金融機関の連絡先 |
| 根抵当権がある | 対象となる取引・債務と解除の条件 | 契約資料、残高資料 |
| 複数物件が担保 | 売る土地だけ外す条件 | 共同担保目録、対象物件の登記 |
根抵当権の「極度額」を借入残高と思わない
登記に根抵当権があり、極度額3,000万円と記載されていたとします。これは「今日、3,000万円を借りている」という残高表示ではありません。根抵当権は、一定の範囲の継続的な取引から生じる債権を、設定した限度額まで担保する仕組みです。
したがって、登記の金額をそのまま売却価格から引いて、手残りを計算することはできません。金融機関への確認では、今ある債務、売却時に求められる返済、根抵当権を外すための手続きを分けて聞きます。
逆に、ある時点の残高がゼロであっても、それだけで根抵当権が消えるわけではありません。取引の状態と解除・抹消の手続きが関わるため、「残高がないから何もしなくてよい」と判断しないことが大切です。
売却代金で返す場合は「差し引き」だけで終わらせない
返済中の底地を売却する場合、売却代金を返済に充て、抵当権を抹消する形が検討されます。たとえば決済当日に、買主からの代金受領、金融機関への返済、抹消書類の受取り、登記申請をつなぐ段取りが考えられます。金融機関や司法書士と、資金と書類がそろう時期を確認し、具体的な進め方を調整します。
以下は仕組みを理解するための仮の例です。実際の査定や費用の相場を示したものではありません。
| 項目 | 例A | 例B |
|---|---|---|
| 売却代金 | 1,200万円 | 900万円 |
| 解除に必要な返済額 | 1,000万円 | 1,000万円 |
| 売却・登記等の費用(仮定) | 80万円 | 80万円 |
| 表の項目だけで計算した差額 | 120万円のプラス | 180万円の不足 |
| 次に確認すること | 税金やその他支出も別途確認 | 自己資金や金融機関との調整が必要 |
例Bでは、買主が見つかったとしても、そのまま予定どおり決済できるとは限りません。費用の見落としや解除条件の認識違いを防ぐため、売却代金の見込みと、金融機関が求める金額・条件を早めに照らし合わせます。
税金、未払金、借地人から預かっている金銭の精算などは別途確認が必要です。ここで示した差額を、自由に使える最終的な手取り額と考えないでください。
共同担保なら、その土地だけ外せるとは限らない
一つの借入れを複数の不動産で担保している場合があります。この場合、売る底地だけを担保から外す条件は、売主が単独で決められるものではありません。
たとえば自宅と底地が同じ借入れの共同担保で、底地だけ売りたいケースです。金融機関が残る担保や債務の状況を確認し、解除の条件を示すことがあります。「売却代金の一部を返せば必ず外れる」という共通の割合はありません。
不動産会社との価格交渉だけを先に詰めるより、担保の対象物件と解除条件を並行して確認する方が、契約後の行き違いを減らせます。買主には、条件が確認済みなのか、金融機関との協議中なのかを分けて伝えましょう。
底地ならではの確認は、担保の話と別に残る
抵当権を外せれば、底地の確認が全部終わるわけではありません。借地契約の内容、地代の入金、預り金、滞納や協議中の事項など、地主として引き継ぐ情報があります。
担保の解除を急ぐあまり、地代や預り金の精算を後回しにすると、売却後の金銭の扱いが曖昧になります。金融機関との返済の話と、借地契約に関する引継ぎの話は、別の一覧にすると整理しやすくなります。
SAの訳あり不動産専門チームへ相談する段階では、登記事項証明書、借地契約書、地代の入金記録、借入れの返済予定表などのうち、いま手元にあるものを共有してください。買取条件の検討と、金融機関・司法書士による確認をつなぎ、決済までに何をそろえるかを整理していきます。
Q. 底地の抵当権が残っていたら、査定も頼めませんか?
A. 査定の相談はできます。ただし、価格が分かることと、担保を外して売却できることは別です。登記と借入状況を早めに伝え、売却価格の検討と解除条件の確認を並行して進めます。
Q. 完済した書類が見つかりません。売却を諦めるしかありませんか?
A. まずは借入先だった金融機関と司法書士へ相談してください。必要な確認や書類は個別の登記・金融機関の状況で変わります。書類がないまま決済日を決めるより、再取得や追加手続きの見通しを先に立てます。
底地の売却で大切なのは、抵当権という言葉だけで止まらないことです。何に付いた担保か、いま何を担保しているか、どの条件で外せるか。三つが見えると、価格だけでは分からなかった売却の準備が具体的になります。
あわせて読みたい:共有持分と不動産小口化商品の違い|相続した権利と契約を確認
決める前の疑問も、お聞かせください
価格だけでなく、書類や引渡し条件で迷う段階からご相談ください。株式会社SAの訳あり不動産専門チームが、物件の状況とご希望を伺い、共有持分・底地・空き家などの買取条件を検討します。仲介会社様からの案件のご相談も承っています。